
대형 창고형 매장 코스트코(NASDAQ: COST)에 가려면 먼저 연회비를 내고 회원증을 만들어야 합니다. 언뜻 번거로워 보이는 이 장벽이, 사실은 이 회사를 세계에서 가장 견고한 비즈니스 중 하나로 만든 비밀입니다. 코스트코의 진짜 정체는 ‘물건을 싸게 파는 마트’가 아니라, 회원증을 파는 회사이기 때문입니다. 물건은 거의 원가에 가깝게 팔아 고객을 붙잡아 두고, 정작 돈은 매년 꼬박꼬박 들어오는 회비에서 법니다. 이 독특한 구조 덕에 코스트코는 성숙한 유통업체인데도 꾸준히 성장하고, 회원의 92%가 매년 회원증을 갱신합니다. 다만 그만큼 주식도 비쌉니다. PER이 47배로, 이 회사의 역사적 평균보다도 높습니다. 최고의 회사와 최고의 값이 만난 이 종목을 객관적으로 해부합니다.
1. 무엇을 하는 회사인가: 회원증을 파는 마트
코스트코의 사업 모델은 단순하지만 강력합니다. 일반 마트는 물건을 싸게 사서 비싸게 팔아 그 차익(마진)으로 먹고삽니다. 코스트코는 정반대입니다. 물건을 거의 남기지 않고(원가에 가깝게) 팔아 “여기가 세상에서 제일 싸다”는 신뢰를 쌓습니다. 그렇게 고객을 끌어들이고, 대신 매장에 들어올 자격인 연회비를 받아 그 돈을 이익으로 남깁니다.
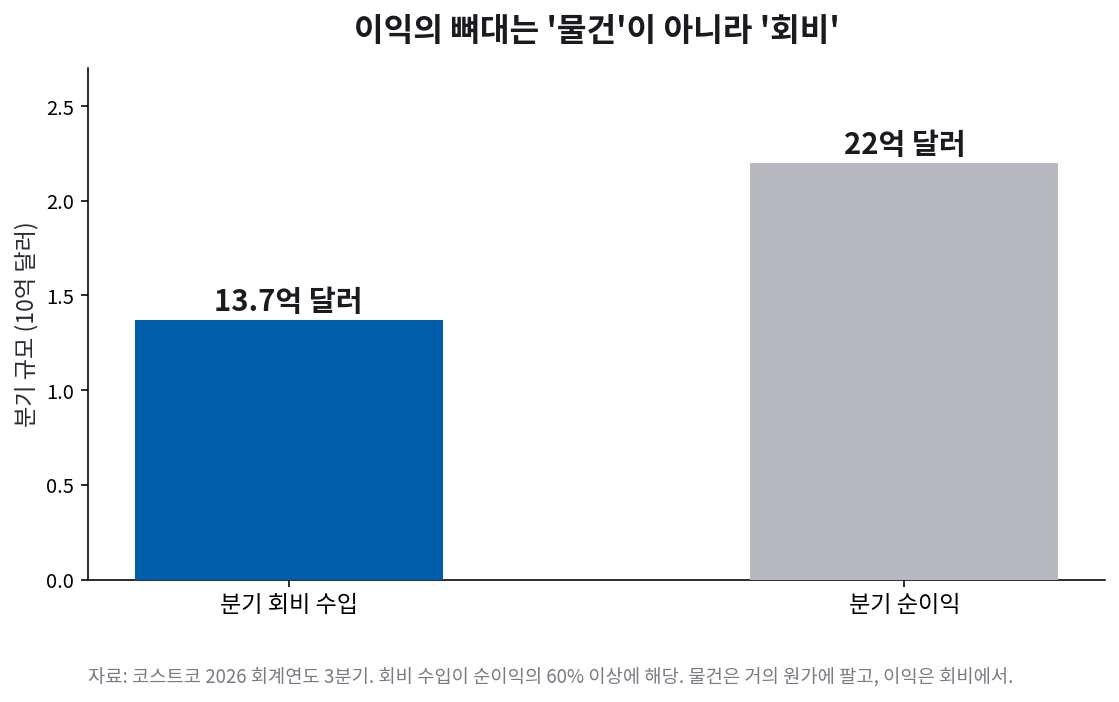
숫자로 보면 이 구조가 선명합니다. 2026 회계연도 3분기에 코스트코가 물건을 팔아 올린 매출은 약 692억 달러였지만, 순이익은 22억 달러에 그쳤습니다. 그 거대한 매출에서 남긴 이익이 적다는 뜻입니다. 반면 같은 기간 회비 수입만 13억 7,000만 달러로, 이것이 순이익의 60%가 넘습니다. 즉 코스트코 이익의 뼈대는 물건 장사가 아니라 회비입니다. 이 회비는 원가가 거의 들지 않는 순수한 이익이라, 물건을 싸게 팔수록 회원이 늘고 회비가 쌓이는 선순환이 돕니다.
2. 해자의 증거: 92%가 다시 회원증을 산다
이 모델이 얼마나 튼튼한지는 갱신율이 보여줍니다.
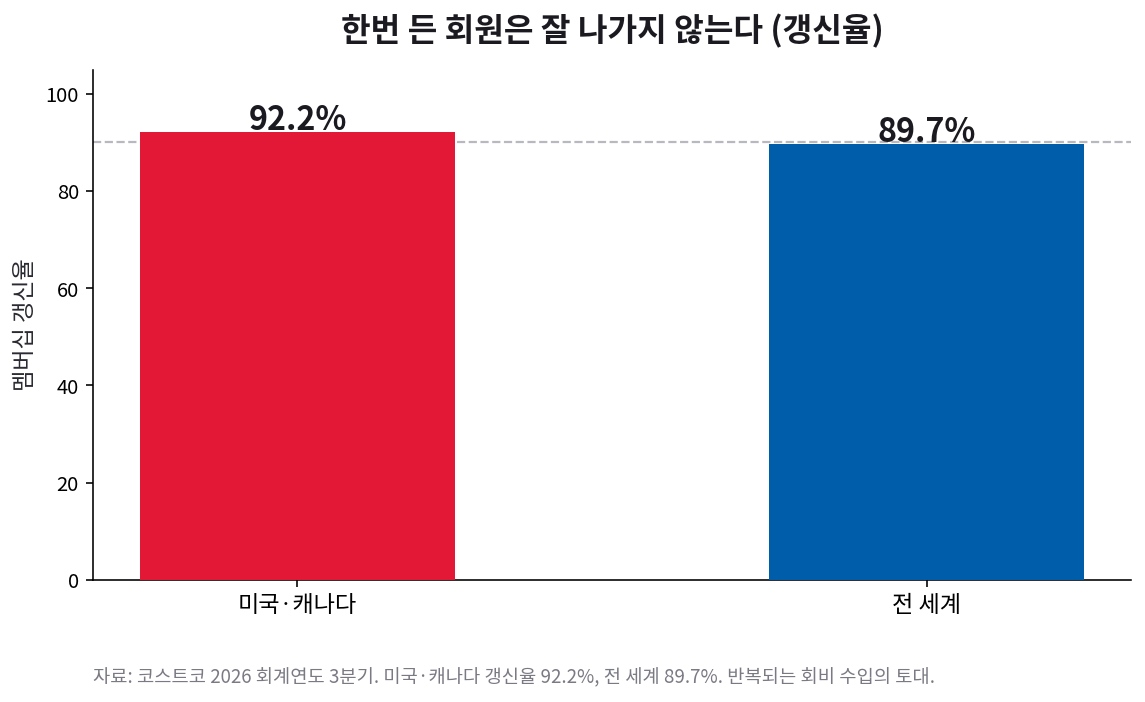
회원의 갱신율이 미국·캐나다에서 92.2%, 전 세계로도 89.7%에 이릅니다. 한 번 코스트코 회원이 된 사람 열 명 중 아홉 명 이상이 이듬해에도 회비를 다시 낸다는 뜻입니다. 이렇게 높은 갱신율은 회비 수입이 매년 안정적으로 반복된다는 것을 의미합니다. 게다가 코스트코는 워낙 매입 규모가 커서 공급업체로부터 가장 좋은 값에 물건을 떼어올 수 있고, 그 덕에 더 싸게 팔아 회원을 더 붙잡는 규모의 선순환을 가집니다. 낮은 값과 높은 충성도가 서로를 강화하는 이 구조가 코스트코의 진짜 해자입니다.
3. 실적: 성숙한 거인의 꾸준한 성장
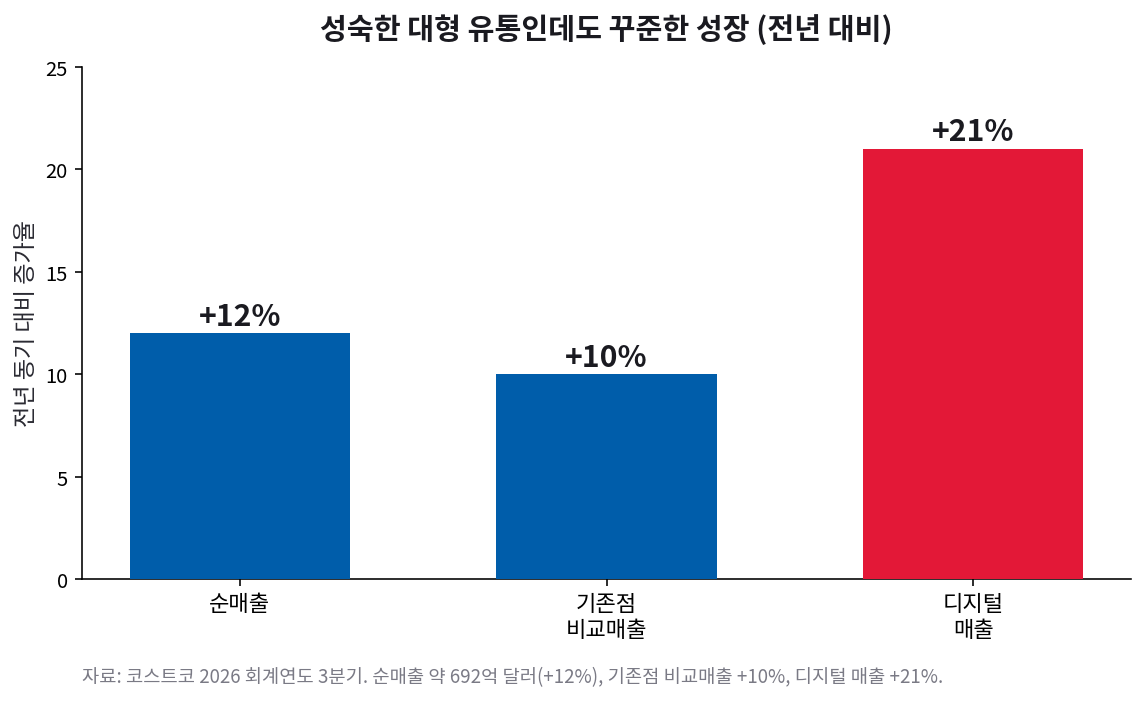
2026 회계연도 3분기 코스트코의 순매출은 12% 늘었고, 기존 매장 기준 비교매출(같은 매장의 성장)도 10% 증가했습니다. 온라인 등 디지털 매출은 21% 뛰었습니다. 이미 거대한 성숙 기업이 이 정도로 꾸준히 성장하는 것은 흔치 않습니다. 경기가 어려울 때 소비자들이 ‘가성비’를 찾아 코스트코로 더 몰리는 경향까지 있어, 실적이 불황에도 상대적으로 견조합니다. 여기에 회비를 주기적으로 인상하고 해외 매장을 늘리는 것이 추가 성장 동력입니다. 배당은 수익률 자체는 낮지만(약 0.6%), 최근 5년간 배당을 크게 늘렸고 종종 대규모 특별배당도 지급해 왔습니다.
4. 밸류에이션: 최고의 회사, 그러나 최고의 값
사업의 질에는 흠잡을 데가 적습니다. 문제는 그 훌륭함이 이미 값에 넉넉히 반영돼 있다는 점입니다.
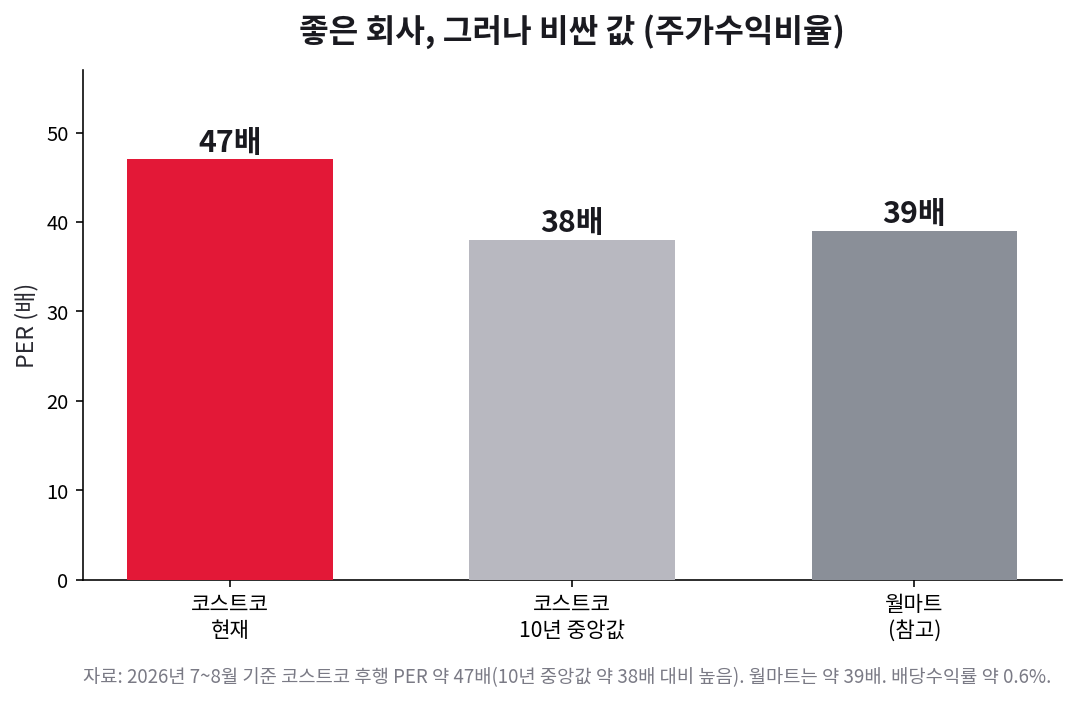
2026년 7~8월 기준 코스트코의 주가수익비율(PER)은 약 47배로, 시가총액은 약 4,300억 달러입니다. 이 값이 비싸다고 보는 근거는 두 가지입니다. 첫째, 코스트코 자신의 10년 평균(약 38배)보다도 높습니다. 둘째, 비슷한 대형 유통업체인 월마트(약 39배)보다도 높습니다. 유통업은 원래 이익률이 얇아 PER이 낮게 매겨지는 업종인데, 코스트코는 성장주에 가까운 값을 받고 있는 셈입니다. 강세론은 이렇게 봅니다. “92% 갱신율의 반복 회비 수입, 불황에도 강한 사업, 21.8%에 이르는 높은 자본수익률(ROIC)과 깨끗한 재무를 가진 회사라면, 이 정도 프리미엄은 ‘질값’으로 정당하다. 이런 회사는 쌀 때가 거의 없다.” 약세론은 반박합니다. “아무리 좋아도 성장 대비 값이 과하다. 성장 한 단위에 치르는 값을 보면 월마트가 훨씬 싸고, PER 47배는 완벽한 실행을 전제한 값이라 작은 실망에도 조정될 수 있다.” 즉 논쟁은 ‘흠잡을 데 없는 회사에 이 프리미엄을 치를 만한가’입니다.
5. 리스크 점검
첫째, 밸류에이션입니다. 이 종목의 가장 큰 위험으로, PER이 역사적 평균을 크게 웃돌아 성장이 조금만 둔화돼도 값이 재조정될 수 있습니다. 둘째, 낮은 배당수익률입니다. 약 0.6%로, 주가가 오르지 않으면 배당만으로 얻는 것은 적습니다(특별배당은 비정기적). 셋째, 성장 둔화 가능성입니다. 이미 거대한 규모라 과거 같은 고성장을 유지하기가 점점 어려워집니다. 넷째, 경쟁과 소비 환경으로, 월마트를 비롯한 대형 유통과 온라인 커머스의 경쟁, 소비 위축이 변수입니다. 다섯째, 관세·원가 압박으로, 수입 상품 비중이 있어 관세나 물류비가 오르면 ‘최저가’ 유지에 부담이 됩니다. 여섯째, 회비 인상의 한계로, 회비를 계속 올리면 이익엔 좋지만 회원 이탈 위험과 맞물려 무한정 올릴 수는 없습니다.
6. 종합: 흠잡을 데 없는 회사, 그리고 그 값
코스트코는 물건이 아니라 회원증을 파는, 세계에서 가장 견고한 유통 비즈니스 중 하나입니다. 거의 원가에 파는 최저가 전략으로 고객을 끌어들이고, 92%가 갱신하는 회비로 안정적인 이익을 쌓으며, 규모의 힘으로 그 선순환을 더 강하게 만듭니다. 불황에도 강하고, 성숙한 거인인데도 꾸준히 성장합니다. 사업의 질만 놓고 보면 ‘완벽에 가까운 비즈니스’라 불릴 만합니다.
그러나 그 완벽함은 이미 PER 47배라는 값에 담겨 있습니다. 강세론은 “이만한 해자와 안정성은 쌀 때가 없으니 프리미엄이 마땅하다”는 쪽이고, 약세론은 “좋은 회사인 건 맞지만 성장 대비 값이 과하고 역사 평균도 넘어섰다”는 쪽입니다. 결국 코스트코 투자는 “흠잡을 데 없는 사업의 질에, 시장 평균과 경쟁사를 크게 웃도는 프리미엄을 치를 가치가 있는가”에 대한 판단입니다. 좋은 회사인 것과 지금 그 값이 매력적인 것은 다른 문제라는 점을, 코스트코만큼 우아하게 보여주는 사례도 드뭅니다.
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 본문의 수치는 2026 회계연도 3분기 실적 및 2026년 7~8월 시장 자료에 근거하며, 주가·시가총액·PER·갱신율 등은 출처·시점에 따라 달라질 수 있습니다. 투자 판단과 그 책임은 투자자 본인에게 있습니다.