
3분 요약
- 코스피는 10월 2일 7,003.74에서 5거래일 연속 하락해 10월 13일 6,035.35로 마감했습니다. 5거래일 사이 -13.8%, 13일 하루에만 -5.46%입니다.
- 1997년 이후 코스피가 종가 기준 하루 5% 넘게 빠진 날은 82번이고, 그중 20번이 올해 나왔습니다. 종전 최다는 2000년의 12번이었습니다.
- 서로 붙어 있는 급락을 하나로 묶으면 31번의 급락 국면이 됩니다. 그 뒤 1개월 수익률의 중앙값은 +5.6%로, 아무 날이나 고른 경우(+0.8%)보다 높았습니다.
- 그런데 1년 뒤 올라 있었던 비율은 64%로, 아무 날이나 고른 경우(63%)와 거의 같았습니다. 오를 때는 크게 올랐지만 빠질 때도 크게 빠져, 결과의 폭이 훨씬 넓었습니다.
- 급락한 날이 바닥이었던 경우는 드물었습니다. 30번 중 25번은 60거래일 안에 더 낮은 종가가 나왔고, 추가 하락폭의 중앙값은 -8.5%였습니다.
- 반대로 역대 가장 크게 오른 날 20일 중 14일이 급락 뒤 10거래일 안에 나왔습니다. 공포에 팔고 나면 그 날들을 놓치기 쉽습니다.
- 1년 뒤 마이너스였던 10번 중 8번은 1997~2000년에 몰려 있습니다. 급락이 더 긴 하락장으로 이어졌던 시기입니다.
1. 지금 무슨 일이 있었나
10월 13일 코스피는 전일보다 348.89포인트(5.46%) 내린 6,035.35에 마감했습니다. 장중에는 5,911까지 밀리며 6,000선을 내줬고, 오전에 매도 사이드카가 발동됐습니다. 8월 19일(-5.80%) 이후 가장 큰 하락률입니다.
이날 하루만의 문제가 아닙니다. 10월 2일 7,003.74였던 지수는 5거래일 연속 빠졌고, 그 사이 968포인트(-13.8%)가 사라졌습니다. 종가 기준 사상 최고치였던 6월 22일 9,114.55와 비교하면 -33.8%입니다.
이날 외국인은 4조 5,259억원을 순매도했고 한국형 공포지수(VKOSPI)는 48.53까지 올랐습니다. 대신증권은 삼성전자 자사주 매입 종료에 따른 수급 공백, 프로그램 매도, 레버리지 ETF의 기계적 리밸런싱을 하락을 키운 요인으로 꼽았습니다. 개인 투자자 사이에서는 “7월 폭락장보다 힘들다”는 말이 나옵니다.
이런 날 가장 많이 나오는 질문은 둘입니다. 지금 팔아야 하나, 버텨야 하나. 이 글은 그 질문에 예측으로 답하지 않습니다. 대신 과거에 코스피가 하루 5% 넘게 빠진 날을 전부 추려, 그 뒤에 실제로 무슨 일이 있었는지를 숫자로 정리했습니다.
2. 어떻게 셌나
재료는 코스피 일별 종가입니다. 1996년 12월부터 2026년 10월 13일까지 약 7,300거래일입니다. 주요 급락일의 종가와 하락률은 언론 보도와 대조해 일치하는지 확인했습니다.
- 급락일: 종가가 전 거래일 종가보다 5% 이상 낮은 날. 1997년 이후 82번입니다.
- 급락 국면: 급락은 몰려서 옵니다. 1998년이나 올해처럼 며칠 간격으로 연달아 나오는 경우를 따로 세면 같은 사건이 여러 번 집계됩니다. 그래서 직전 20거래일 안에 다른 급락이 없었던 날만 새 국면의 시작으로 보았습니다. 이렇게 하면 31번이고, 10월 13일이 31번째입니다.
- 이후 수익률: 급락일 종가에서 5거래일(약 1주), 20거래일(약 1개월), 60거래일(약 3개월), 250거래일(약 1년) 뒤 종가까지의 변화입니다.
- 비교 기준: 같은 기간 모든 거래일에서 같은 방식으로 잰 수익률입니다. 이 기간 지수가 약 700에서 6,000대로 여덟 배 넘게 올랐기 때문에, 어느 날 사도 평균적으로는 올라 있었습니다. 급락 뒤 숫자가 그보다 나은지를 봐야 의미가 있습니다.
3. 올해는 이미 역대 최다입니다
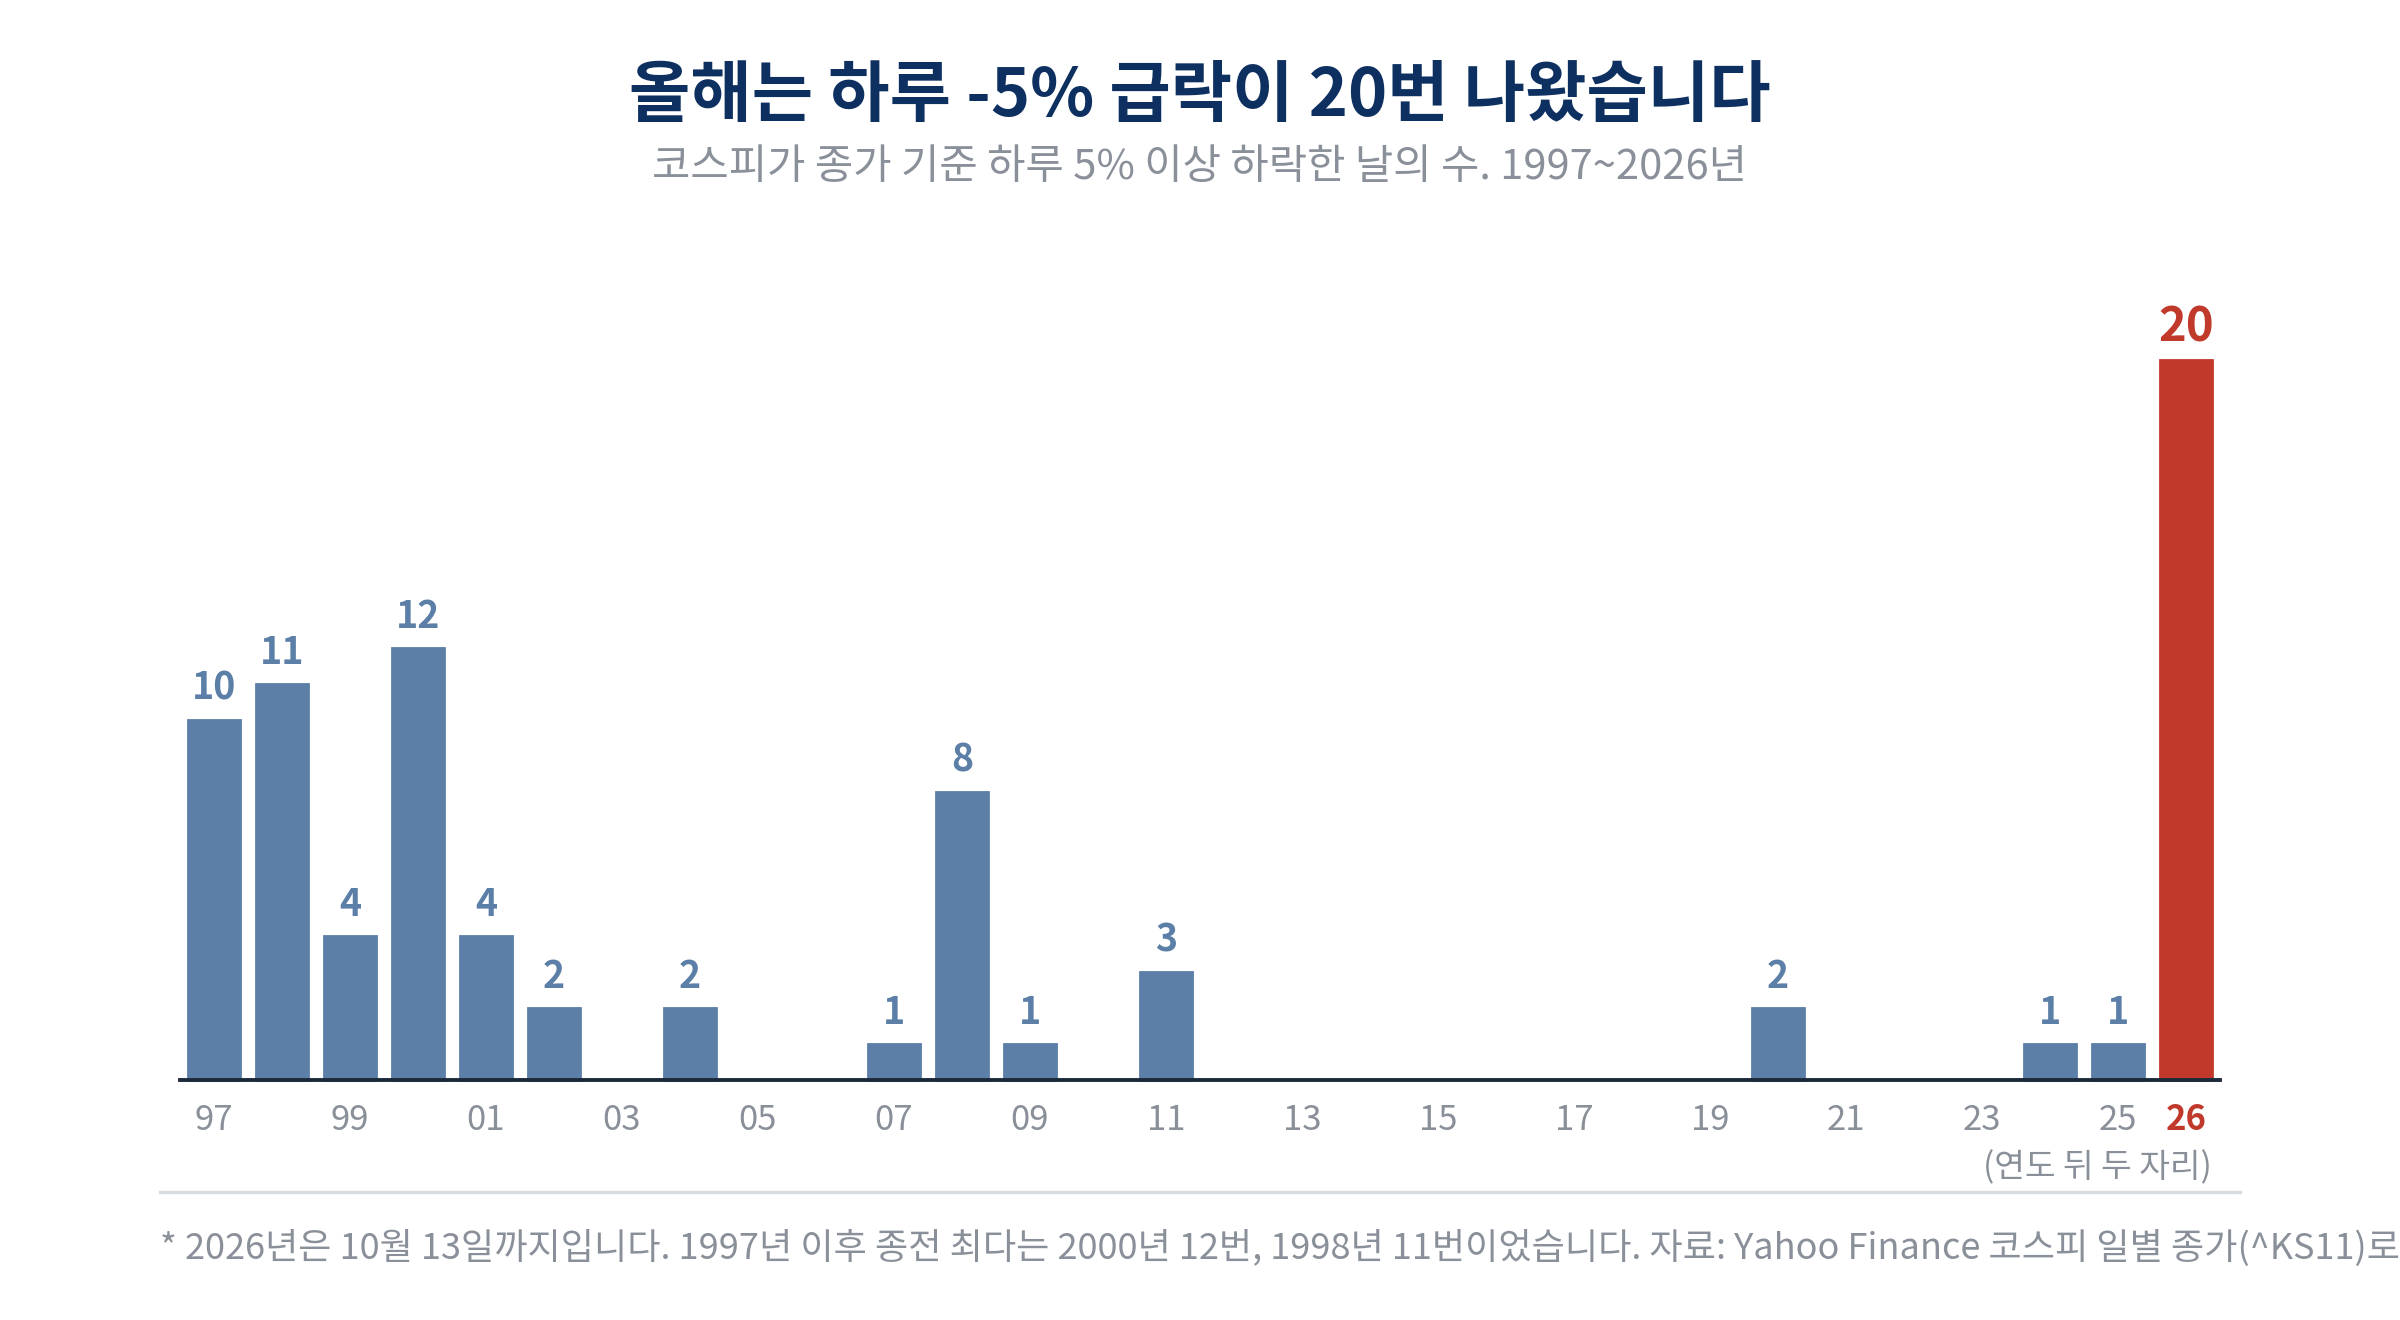
하루 -5% 급락은 1997년 외환위기, 2000년 IT 버블 붕괴, 2008년 금융위기에 몰려 있습니다. 2012년부터 2019년까지는 한 번도 없었고, 2020년부터 2025년까지도 많아야 1년에 두 번이었습니다.
2026년은 10월 13일까지 20번입니다. 1997년 이후 종전 최다였던 2000년(12번)을 이미 넘었습니다. 코스피 역사상 하루 하락률 1위(3월 4일, -12.06%)와 하루 상승률 1위(7월 31일, +17.91%)도 모두 올해 나왔습니다. 그만큼 올해 시장은 과거 어느 해와도 다른 변동성 속에 있다는 점을 먼저 짚어 둡니다. 뒤에 나오는 통계를 읽을 때도 이 점은 계속 염두에 두어야 합니다.
4. 급락 뒤 수익률은 평소보다 나았을까
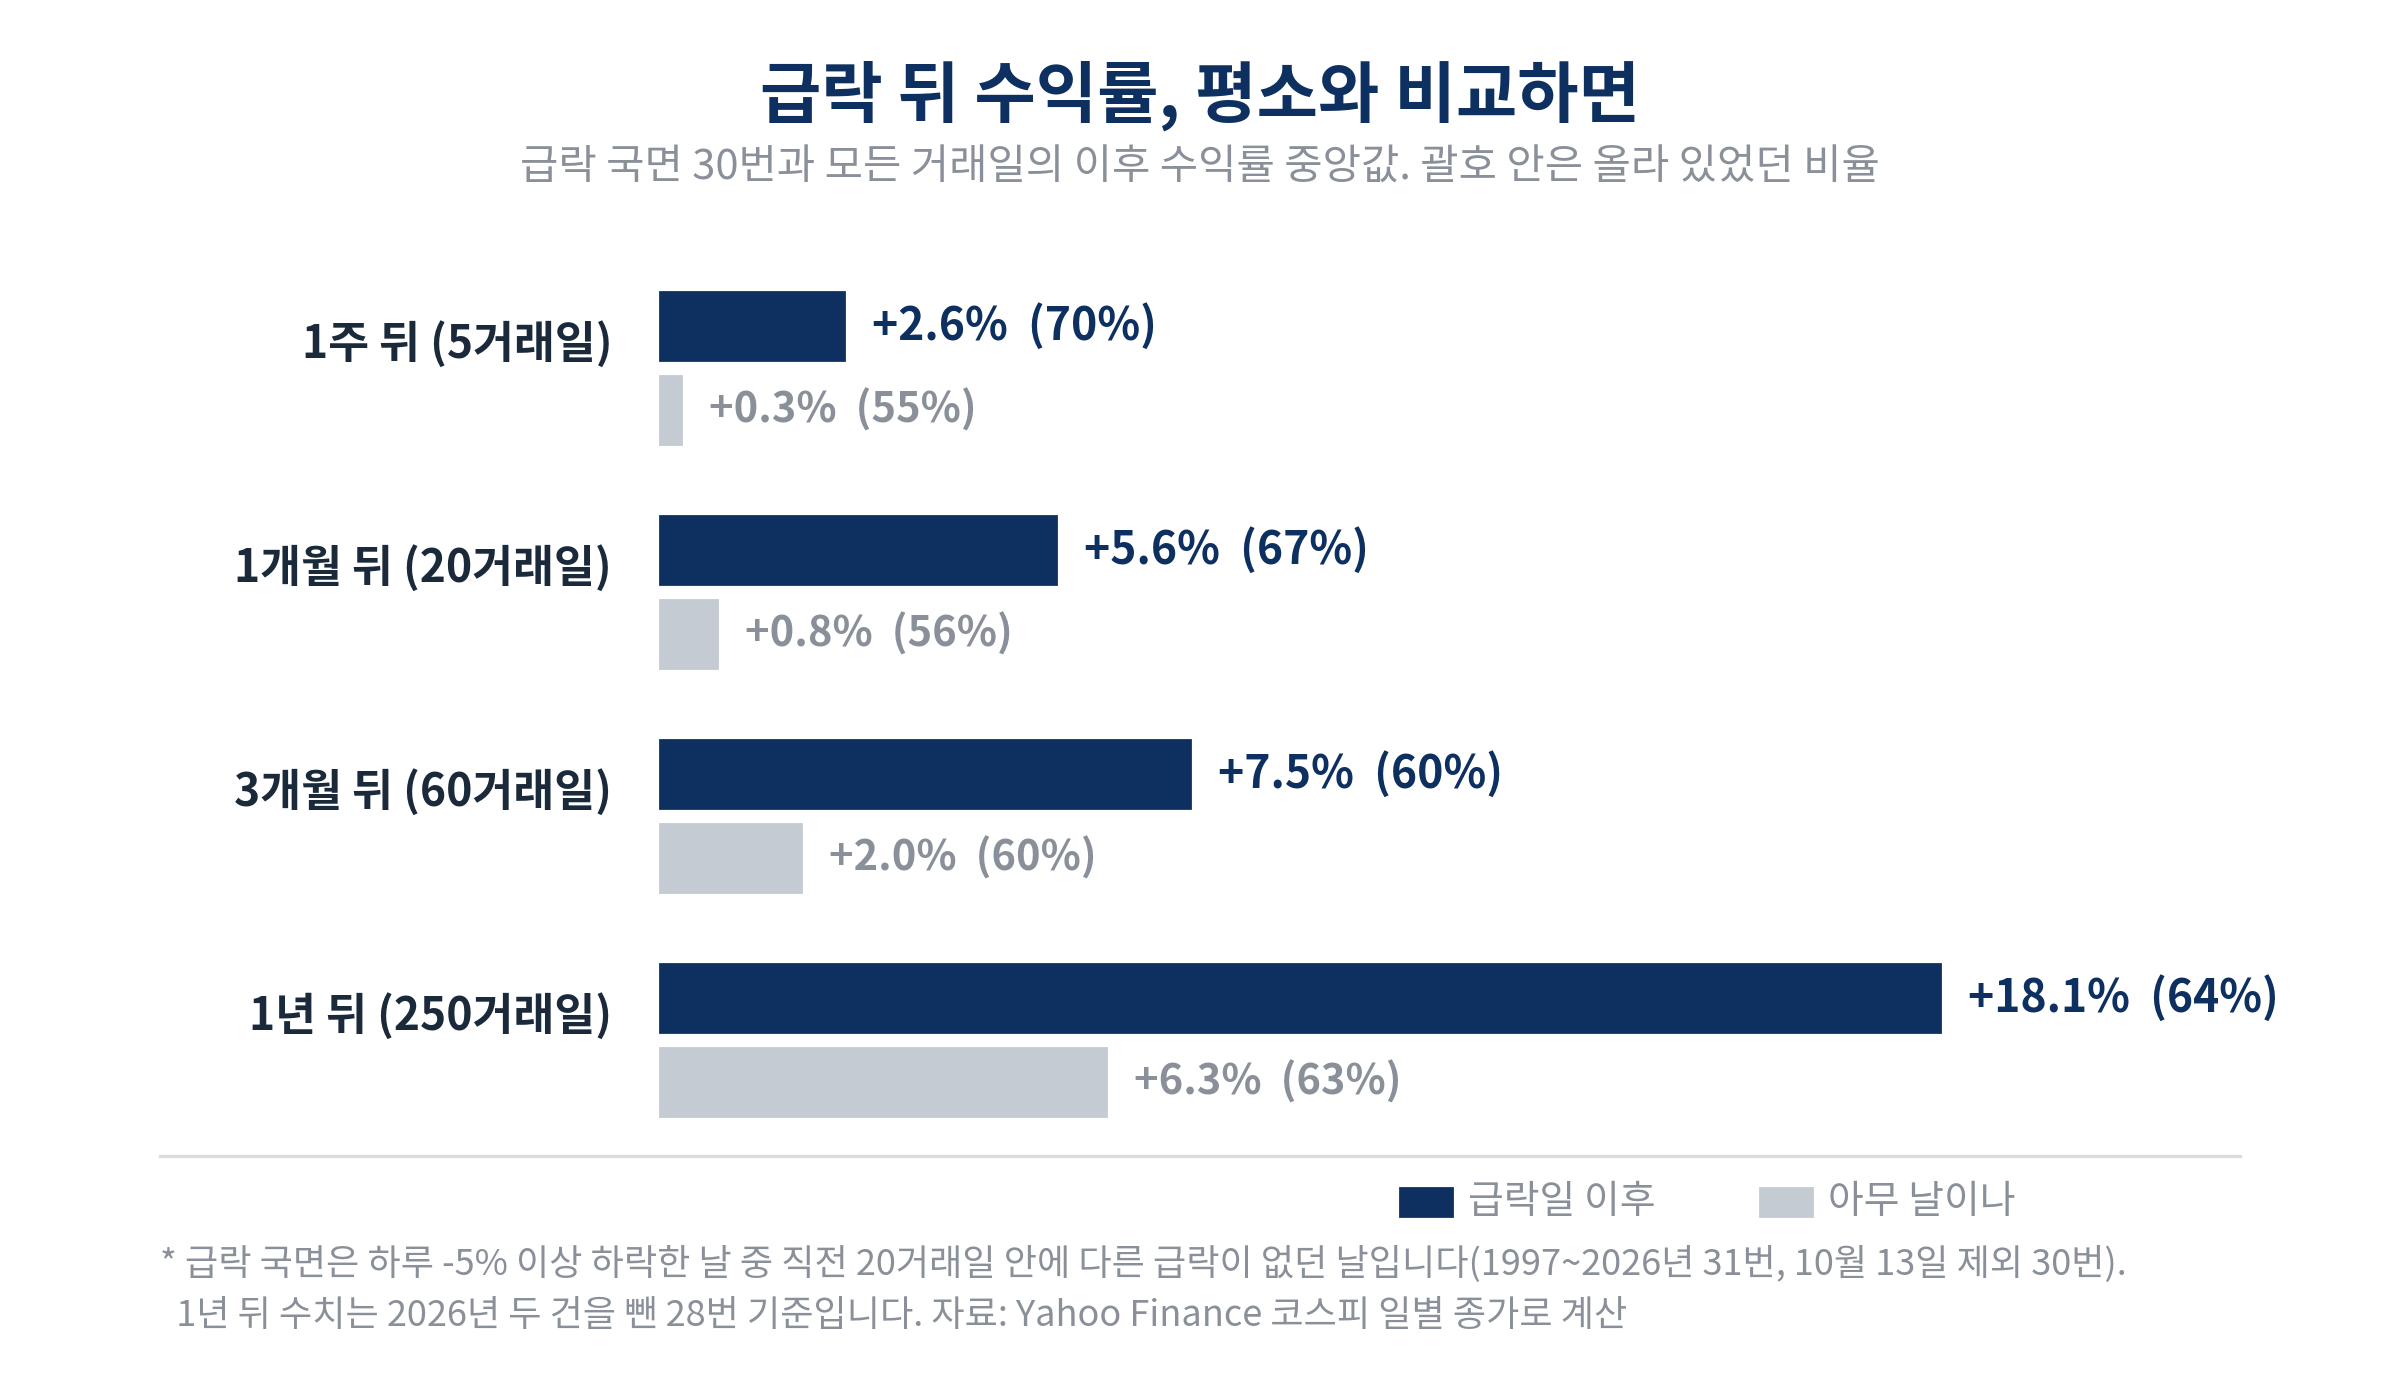
10월 13일을 뺀 30번의 급락 국면을 보면, 수익률의 중앙값은 모든 기간에서 평소보다 높았습니다.
- 1주 뒤: +2.6% (평소 +0.3%)
- 1개월 뒤: +5.6% (평소 +0.8%)
- 3개월 뒤: +7.5% (평소 +2.0%)
- 1년 뒤: +18.1% (평소 +6.3%, 28번 기준)
여기까지만 보면 “급락 뒤에 사면 오른다”는 결론이 나올 것 같습니다. 그런데 올라 있었던 비율을 함께 보면 이야기가 달라집니다.
1주 뒤와 1개월 뒤에는 급락 국면 쪽이 70%, 67%로 평소(55%, 56%)보다 눈에 띄게 높았습니다. 단기 반등은 자주 나왔다는 뜻입니다. 하지만 3개월 뒤에는 60% 대 60%, 1년 뒤에는 64% 대 63%로 차이가 사라집니다.
정리하면, 급락 뒤 1년 수익률은 크기로는 평소보다 컸지만 오를 확률은 평소와 같았습니다. 오른 경우에는 크게 올랐고, 빠진 경우에도 평소보다 깊게 빠졌다는 뜻입니다. 1년 수익률의 가운데 50% 구간이 평소에는 -6.1%~+24.0%였는데, 급락 뒤에는 -12.7%~+54.4%로 양쪽 모두 넓었습니다. 특히 평균(+32.1%)이 중앙값(+18.1%)보다 훨씬 높은 것은 1998년 외환위기 바닥(+172%, +197%), 2020년 코로나 바닥(+106%), 2025년 4월 관세 충격(+167%) 같은 몇 번의 큰 반등 때문입니다. 그 반대편에는 1년 뒤에도 30% 넘게 빠져 있던 경우가 있습니다.
5. 급락한 날이 바닥인 경우는 드물었습니다
“이만큼 빠졌으면 바닥이겠지”라는 기대는 데이터와 잘 맞지 않습니다. 30번의 급락 국면 중 25번은 그 뒤 60거래일 안에 급락일보다 더 낮은 종가가 나왔습니다. 추가로 빠진 폭의 중앙값은 -8.5%입니다.
급락일 종가가 이후 석 달의 바닥이었던 경우는 5번뿐입니다. 1999년 6월, 2002년 10월, 2020년 3월, 2024년 8월, 2026년 2월입니다.
반대로 크게 더 빠진 경우도 있습니다.
- 1998년 4월 14일 급락 뒤 60거래일 안에 40.1% 더 하락
- 1997년 10월 24일 급락 뒤 38.6% 더 하락
- 2008년 9월 16일(리먼 브라더스 파산 직후) 급락 뒤 32.4% 더 하락
- 2000년 7월 24일 급락 뒤 30.5% 더 하락
- 2026년 5월 15일 급락 뒤 25.4% 더 하락
2008년 9월 사례는 따로 볼 만합니다. 이 급락일에 산 사람은 1년 뒤에는 19% 수익이었습니다. 하지만 그 사이 한 달 반 만에 계좌가 3분의 1 가까이 더 줄어드는 구간을 지나야 했습니다. 통계상 “1년 뒤 플러스”인 경우에도 중간 과정은 결코 편하지 않았다는 뜻입니다.
6. 1년 뒤 성적은 시기에 따라 갈렸습니다
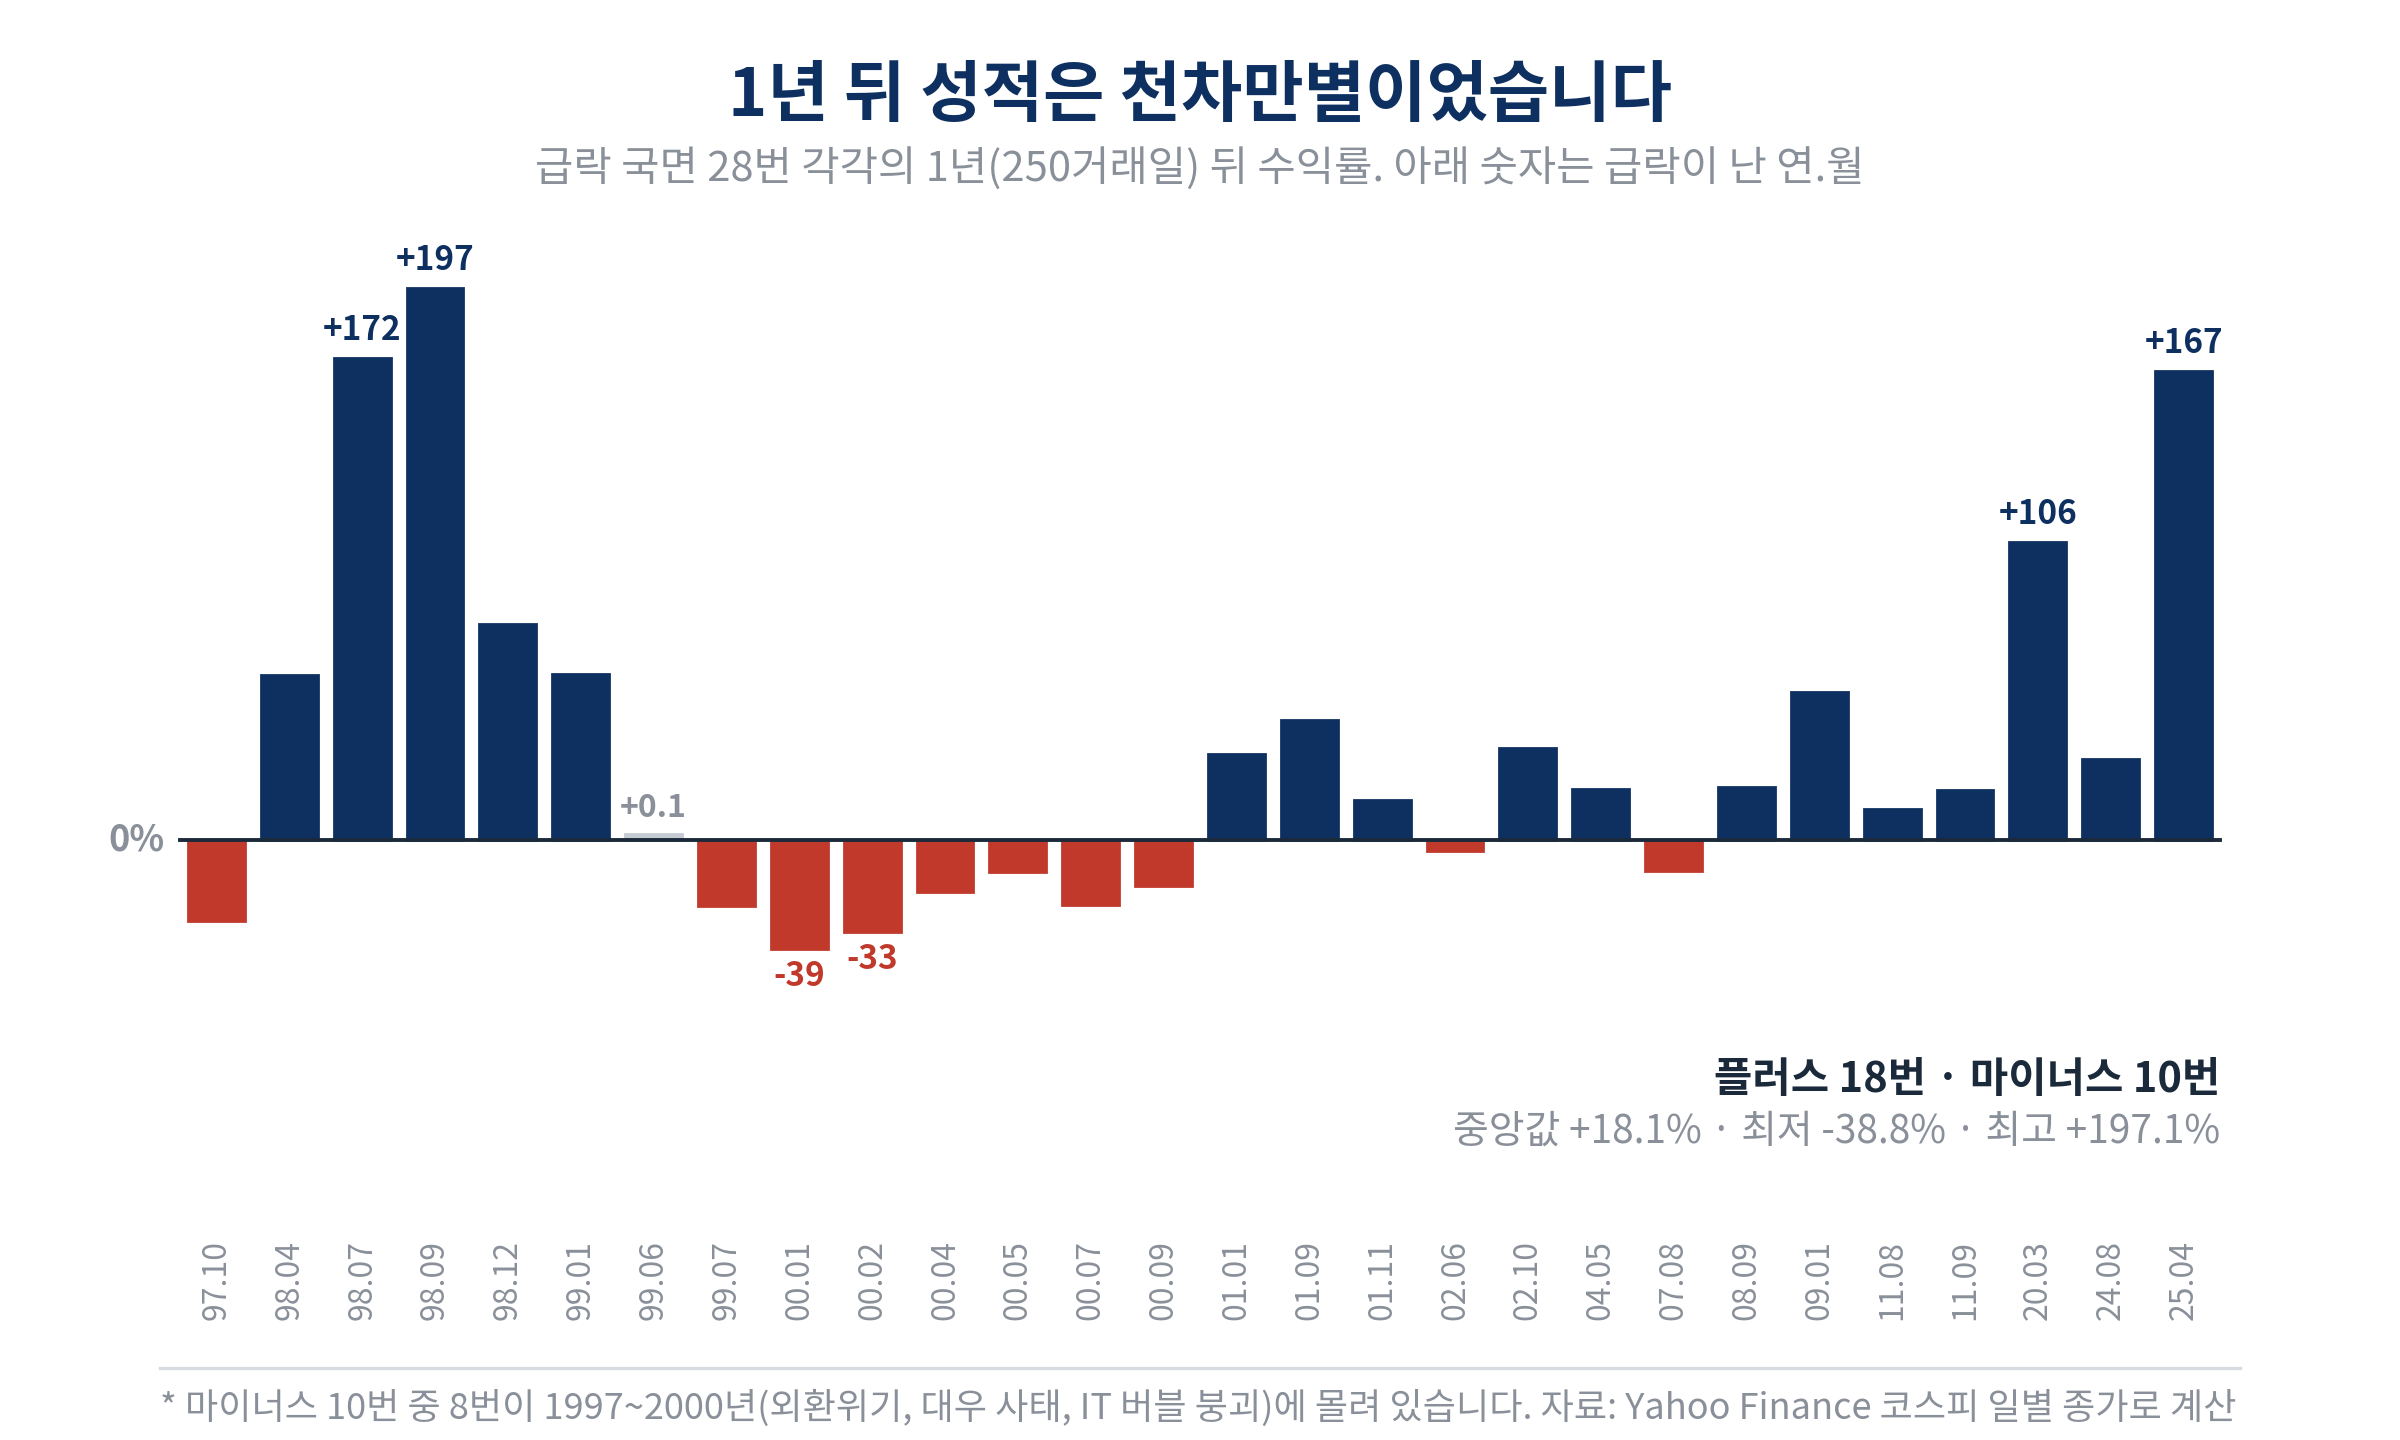
1년 뒤 결과를 하나씩 놓고 보면 플러스 18번, 마이너스 10번입니다. 그리고 마이너스 10번 중 8번이 1997~2000년에 몰려 있습니다. 1997년 10월의 급락은 외환위기로 번지기 직전이었고, 1999년 7월은 대우그룹 유동성 위기가 불거진 때였으며, 2000년의 급락 국면 여섯 번은 IT 버블이 꺼지는 긴 하락장의 일부였습니다.
반면 1998년의 급락 국면 네 번은 모두 1년 뒤 큰 플러스였습니다. 외환위기 충격으로 지수가 이미 크게 내려온 뒤였고, 1998년 6월 바닥(280선) 이후의 반등이 컸기 때문입니다. 결국 1년 뒤 성적을 가른 것은 그 급락이 하락장의 입구였는지, 끝자락이었는지였습니다. 문제는 그것을 급락 당일에는 알 수 없다는 점입니다.
참고로 2004년 이후로 좁히면 9번 중 8번이 1년 뒤 플러스였습니다(예외는 2007년 8월, -11.2%). 다만 표본이 9개뿐이라 이것을 규칙으로 받아들이기는 어렵습니다.
7. 가장 크게 오른 날은 급락 바로 뒤에 있었습니다
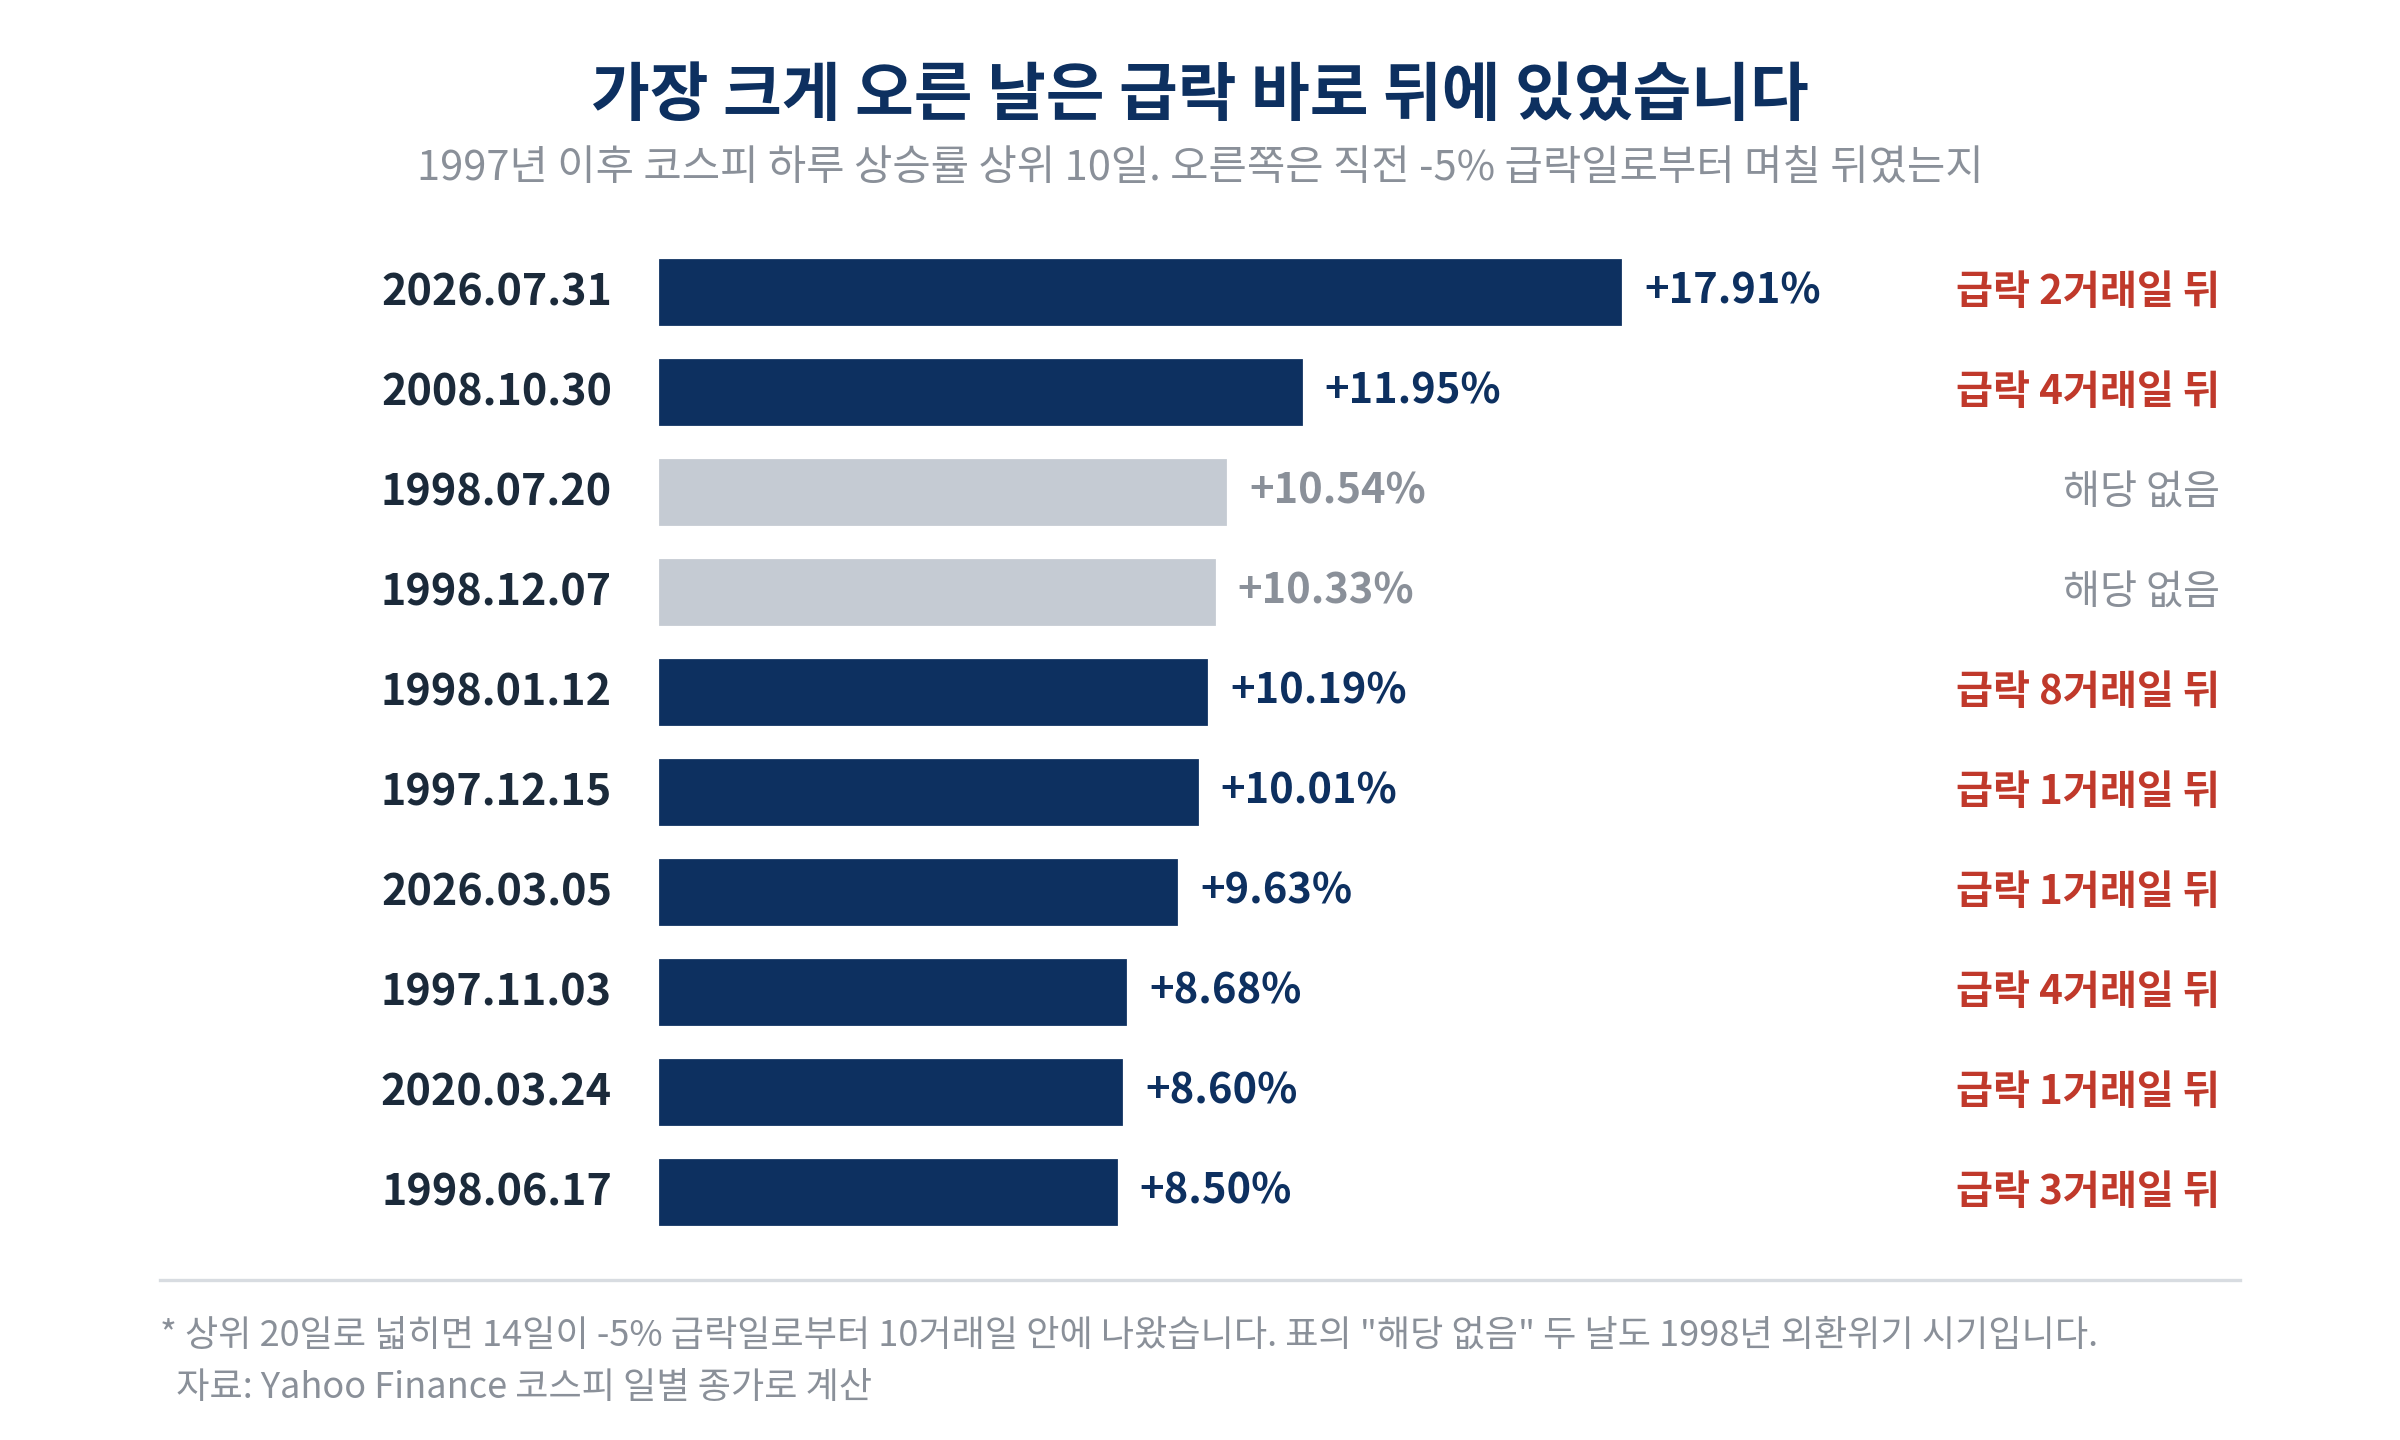
반대 방향의 통계도 있습니다. 1997년 이후 코스피가 하루에 가장 많이 오른 20일을 뽑으면, 그중 14일이 -5% 급락일로부터 10거래일 안에 나왔습니다.
역대 1위인 올해 7월 31일(+17.91%)은 7월 28일(-10.84%)과 29일(-5.98%) 연속 급락의 2거래일 뒤였습니다. 2위인 2008년 10월 30일(+11.95%)은 10월 24일 -10.57% 급락의 4거래일 뒤에 왔습니다. 코로나 때인 2020년 3월 24일(+8.60%)도 전날 -5.34% 급락 바로 다음 날이었습니다.
변동성은 양방향으로 함께 커집니다. 급락일에 공포로 팔고 나면 바로 뒤에 오는 큰 반등일을 놓치기 쉽고, 다시 사려 할 때는 이미 지수가 올라가 있을 수 있습니다.
다만 이 통계도 한쪽으로만 읽으면 안 됩니다. 상위 20일 중 절반이 1997~1998년 외환위기 전후에 몰려 있고, 그중 상당수는 하락장 한가운데에서 나왔습니다. 큰 반등이 바닥의 신호였던 것은 아닙니다. 1997년 12월 15일 +10.01% 반등 이후에도 지수는 1998년 6월 280선까지 27% 더 내려갔습니다.
8. 이 숫자로 할 수 없는 것
통계를 읽을 때 같이 들고 있어야 할 한계가 있습니다.
- 표본이 작습니다. 급락 국면 30번, 1년 결과는 28번입니다. 그중 절반 이상이 1997~2002년 한 시기에 몰려 있습니다.
- 과거가 반복된다는 보장이 없습니다. 특히 올해는 급락 빈도부터 역대 어느 해와도 다릅니다. 레버리지 ETF 규모, 유가증권시장 신용융자 잔고(10월 초 기준 약 26조원), 반도체 두 종목의 지수 비중처럼 과거와 다른 구조가 있습니다.
- 지수는 내 계좌가 아닙니다. 이 숫자는 코스피 지수 기준입니다. 개별 종목은 지수보다 훨씬 크게 움직이고, 지수가 회복해도 돌아오지 않는 종목이 있습니다.
- 버틸 수 있어야 통계가 의미 있습니다. 위의 “1년 뒤” 수익률은 중간에 아무리 빠져도 팔지 않았다는 가정입니다. 신용융자나 미수로 산 주식은 담보비율이 깨지면 증권사가 주가가 급락한 시점에 강제로 팔아 버립니다(반대매매). 그 순간 1년 뒤 수익률은 남의 이야기가 됩니다.
- 배당과 비용은 빠져 있습니다. 코스피 가격지수 기준이라 배당 재투자 효과와 거래 비용은 반영하지 않았습니다.
9. 정리
30년치 급락을 다 모아 보면 세 가지가 남습니다.
첫째, 급락한 날은 대체로 바닥이 아니었습니다. 여섯 번 중 다섯 번은 석 달 안에 더 낮은 날이 왔습니다. “이 정도면 바닥”이라는 판단은 과거 데이터로는 대체로 맞지 않았습니다.
둘째, 급락 뒤 1년 수익률은 크기로는 평소보다 컸지만, 오를 확률은 평소와 같았습니다. 오를 때는 크게 올랐고 빠질 때는 깊게 빠졌습니다. 몇 번의 극적인 반등이 있었던 반대편에는 1년 뒤에도 30% 넘게 빠져 있던 해들이 있습니다.
셋째, 가장 크게 오른 날은 대개 급락 바로 뒤에 있었습니다. 공포에 판 사람은 그 날을 놓칩니다.
그래서 이 데이터가 주는 답은 “사라” 혹은 “팔아라”가 아닙니다. 지금 확인해야 할 것은 내 계좌가 앞으로 몇 달 더 흔들려도 강제로 팔지 않아도 되는 구조인가입니다. 빚으로 산 주식이 있는지, 몇 달 안에 꺼내 써야 할 돈이 주식에 들어가 있는지가 그 질문의 핵심입니다. 그 두 가지가 정리돼 있다면 과거의 숫자는 버틴 사람에게 평균적으로 나쁘지 않았고, 정리돼 있지 않다면 과거의 숫자는 그 사람에게 아무것도 약속하지 않습니다.
이 글은 과거 데이터를 정리한 정보 제공 목적의 글이며, 특정 시점의 매수나 매도를 권유하지 않습니다. 코스피 일별 종가는 Yahoo Finance에서 확인한 자료이며 주요 급락·급등일의 종가와 등락률은 언론 보도와 대조했습니다. 일부 초기 연도에는 자료가 비어 있는 날이 있어, 그런 경우 비어 있는 날의 앞뒤 종가로 등락률을 계산했습니다. 급락 횟수, 이후 수익률, 비율 등은 모두 이 자료로 직접 계산한 값이며 배당과 거래 비용은 반영하지 않았습니다. 10월 13일 장 상황(외국인 순매도, VKOSPI, 사이드카, 하락 요인 분석)과 신용융자 잔고는 언론 보도 기준입니다. 과거의 수익률이 미래의 수익률을 보장하지 않으며, 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.