
SK하이닉스는 2026년 7월 14일 유상증자 납입을 받았습니다. 들어온 돈이 39조 8,905억원입니다. 그리고 5주 뒤인 8월 19일, 이사회는 자기주식 40조 43억원어치를 사서 전량 소각하기로 결의했습니다.
받은 금액과 쓰기로 한 금액의 차이가 1,138억원입니다. 시가총액 1,300조원대 회사에서 0.01%도 안 되는 차이입니다.
그사이 발표된 상반기 실적에서는 순이익 134조원이 나왔습니다. 창사 이래 최대이고, 매출보다 순이익이 큰 분기도 있었습니다. 그런데 주가는 석 달 동안 30.8% 내렸습니다.
이 세 가지는 한 회사에서 같은 분기에 일어난 일입니다. 어떻게 맞물려 있는지 숫자로 따라가 봤습니다.
3분 요약
- 상반기 세전이익 174조 3,252억원 중 영업이익은 98조 1,529억원입니다. 43.7%가 영업 밖에서 왔습니다.
- 영업 밖 이익에서 가장 큰 덩어리는 키옥시아 지분 평가이익 59조 3,306억원입니다. 해당 보유 법인의 장부가가 반년 만에 6조 7,466억원에서 66조 772억원이 됐습니다. 현금이 아니라 장부상 숫자입니다.
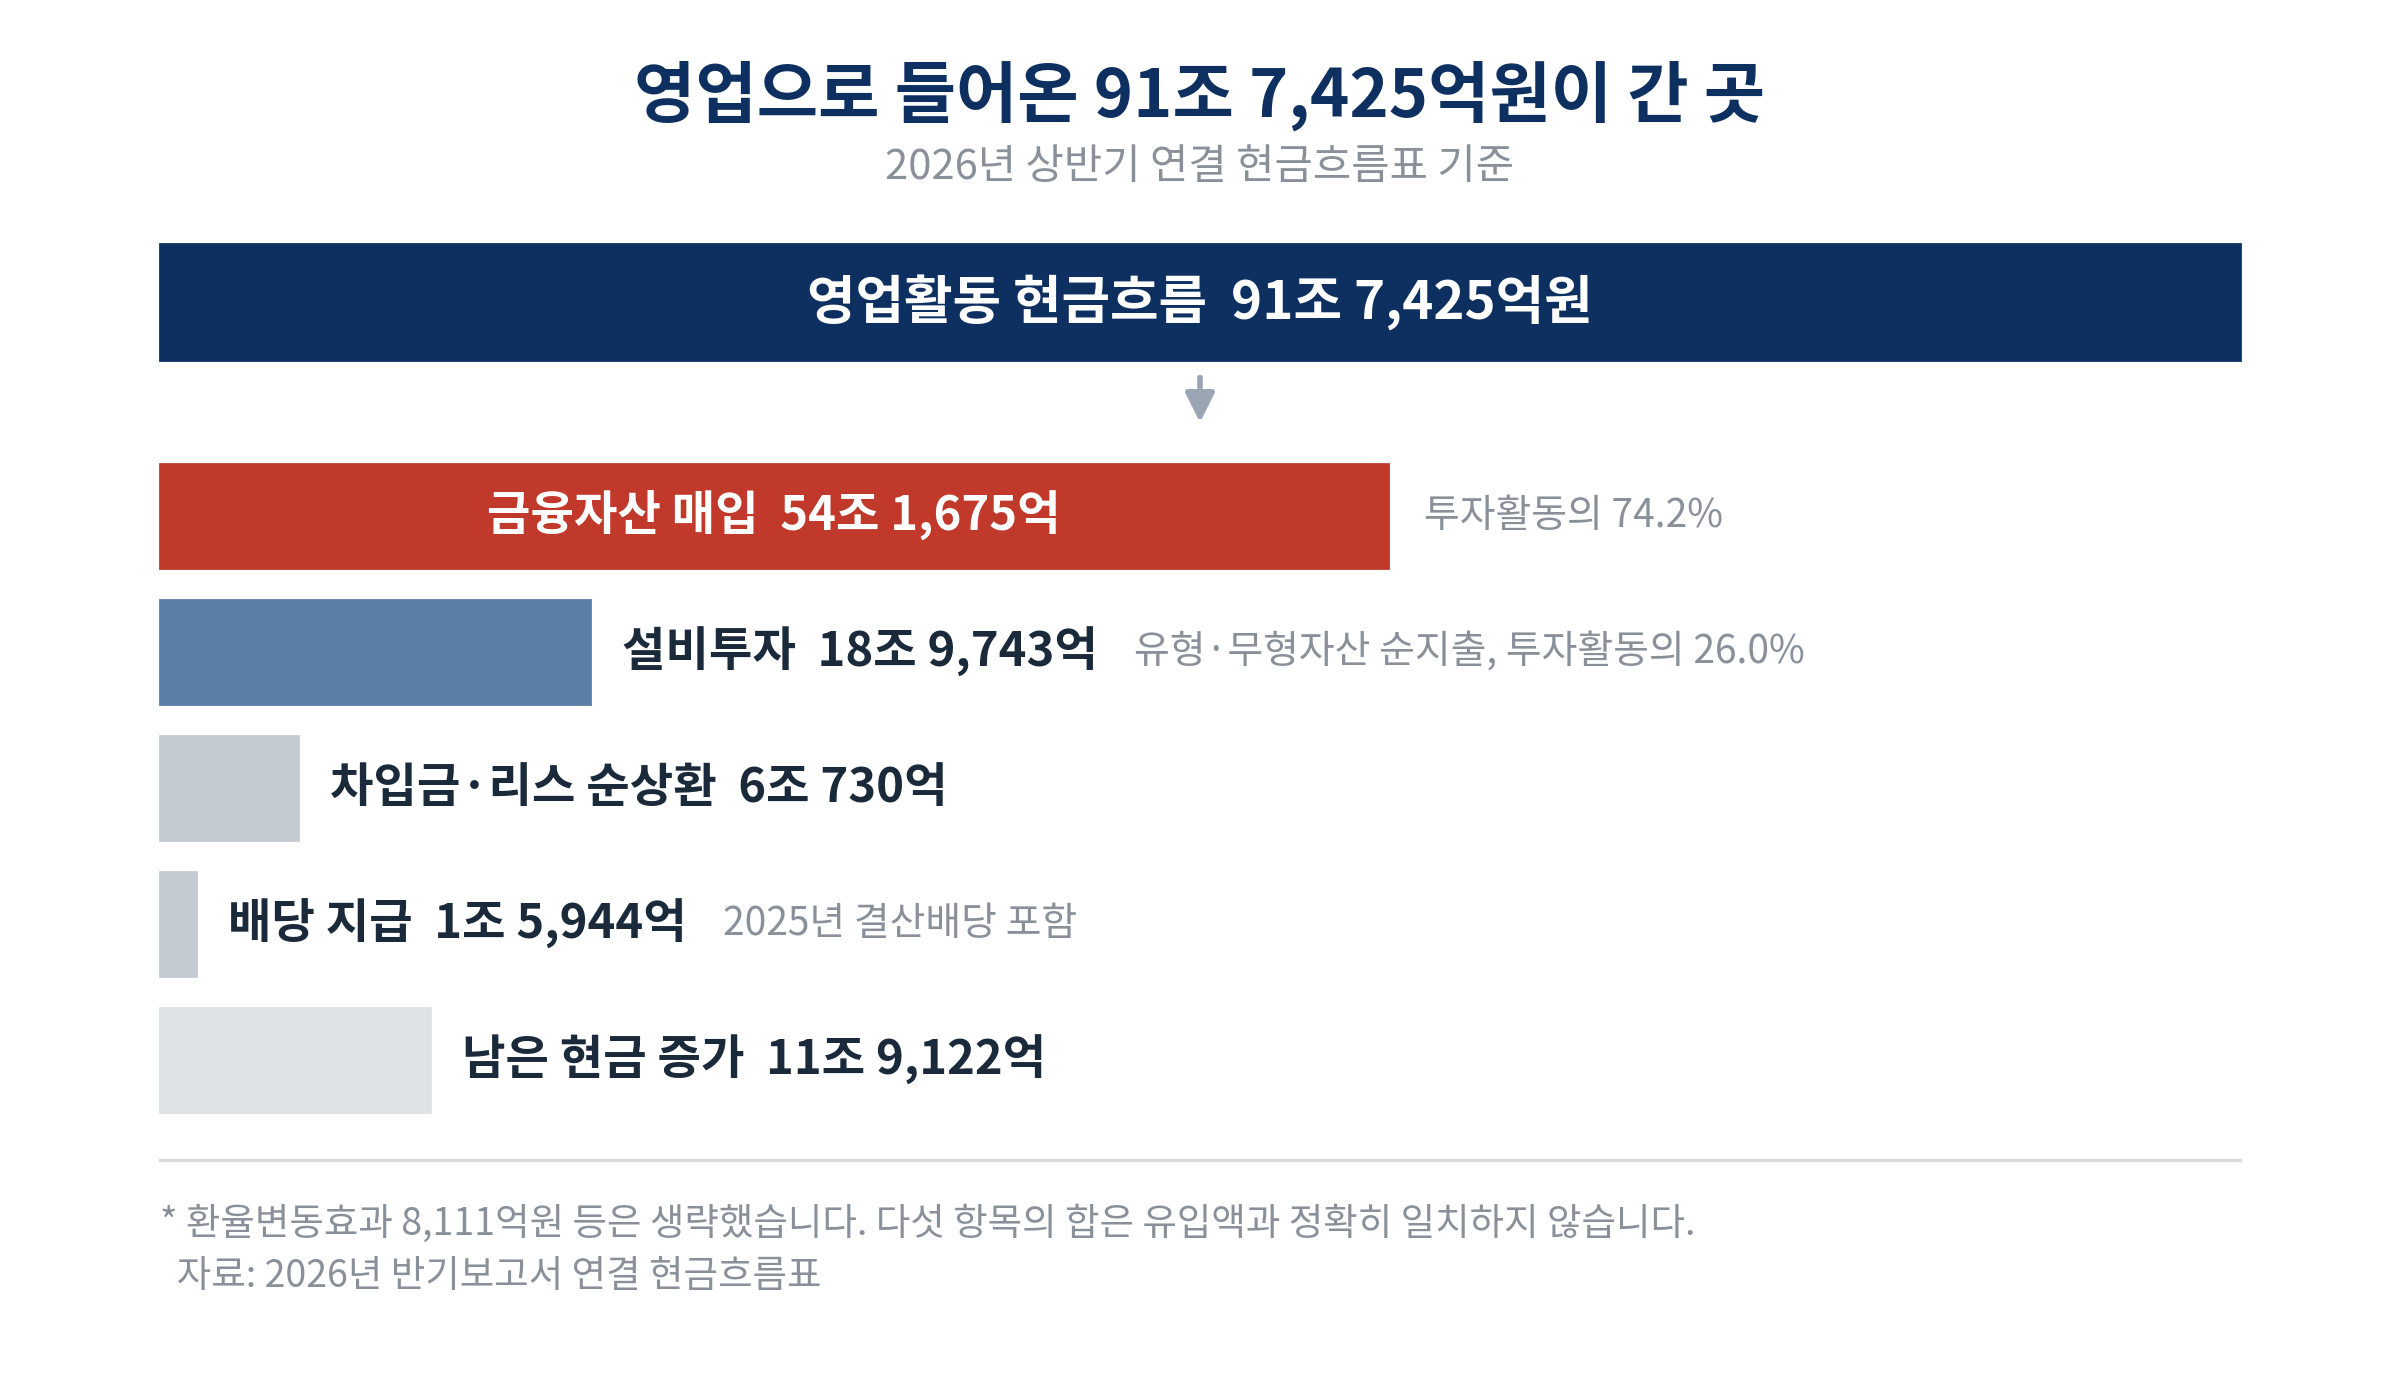
- 장부상 이익과 별개로 현금도 진짜 들어왔습니다. 영업활동 현금흐름이 91조 7,425억원입니다.
- 그 돈의 행방이 뜻밖입니다. 상반기 투자활동 73조원 중 공장·장비는 19조원(26%)이고, 금융자산 매입이 54조원(74%)입니다.
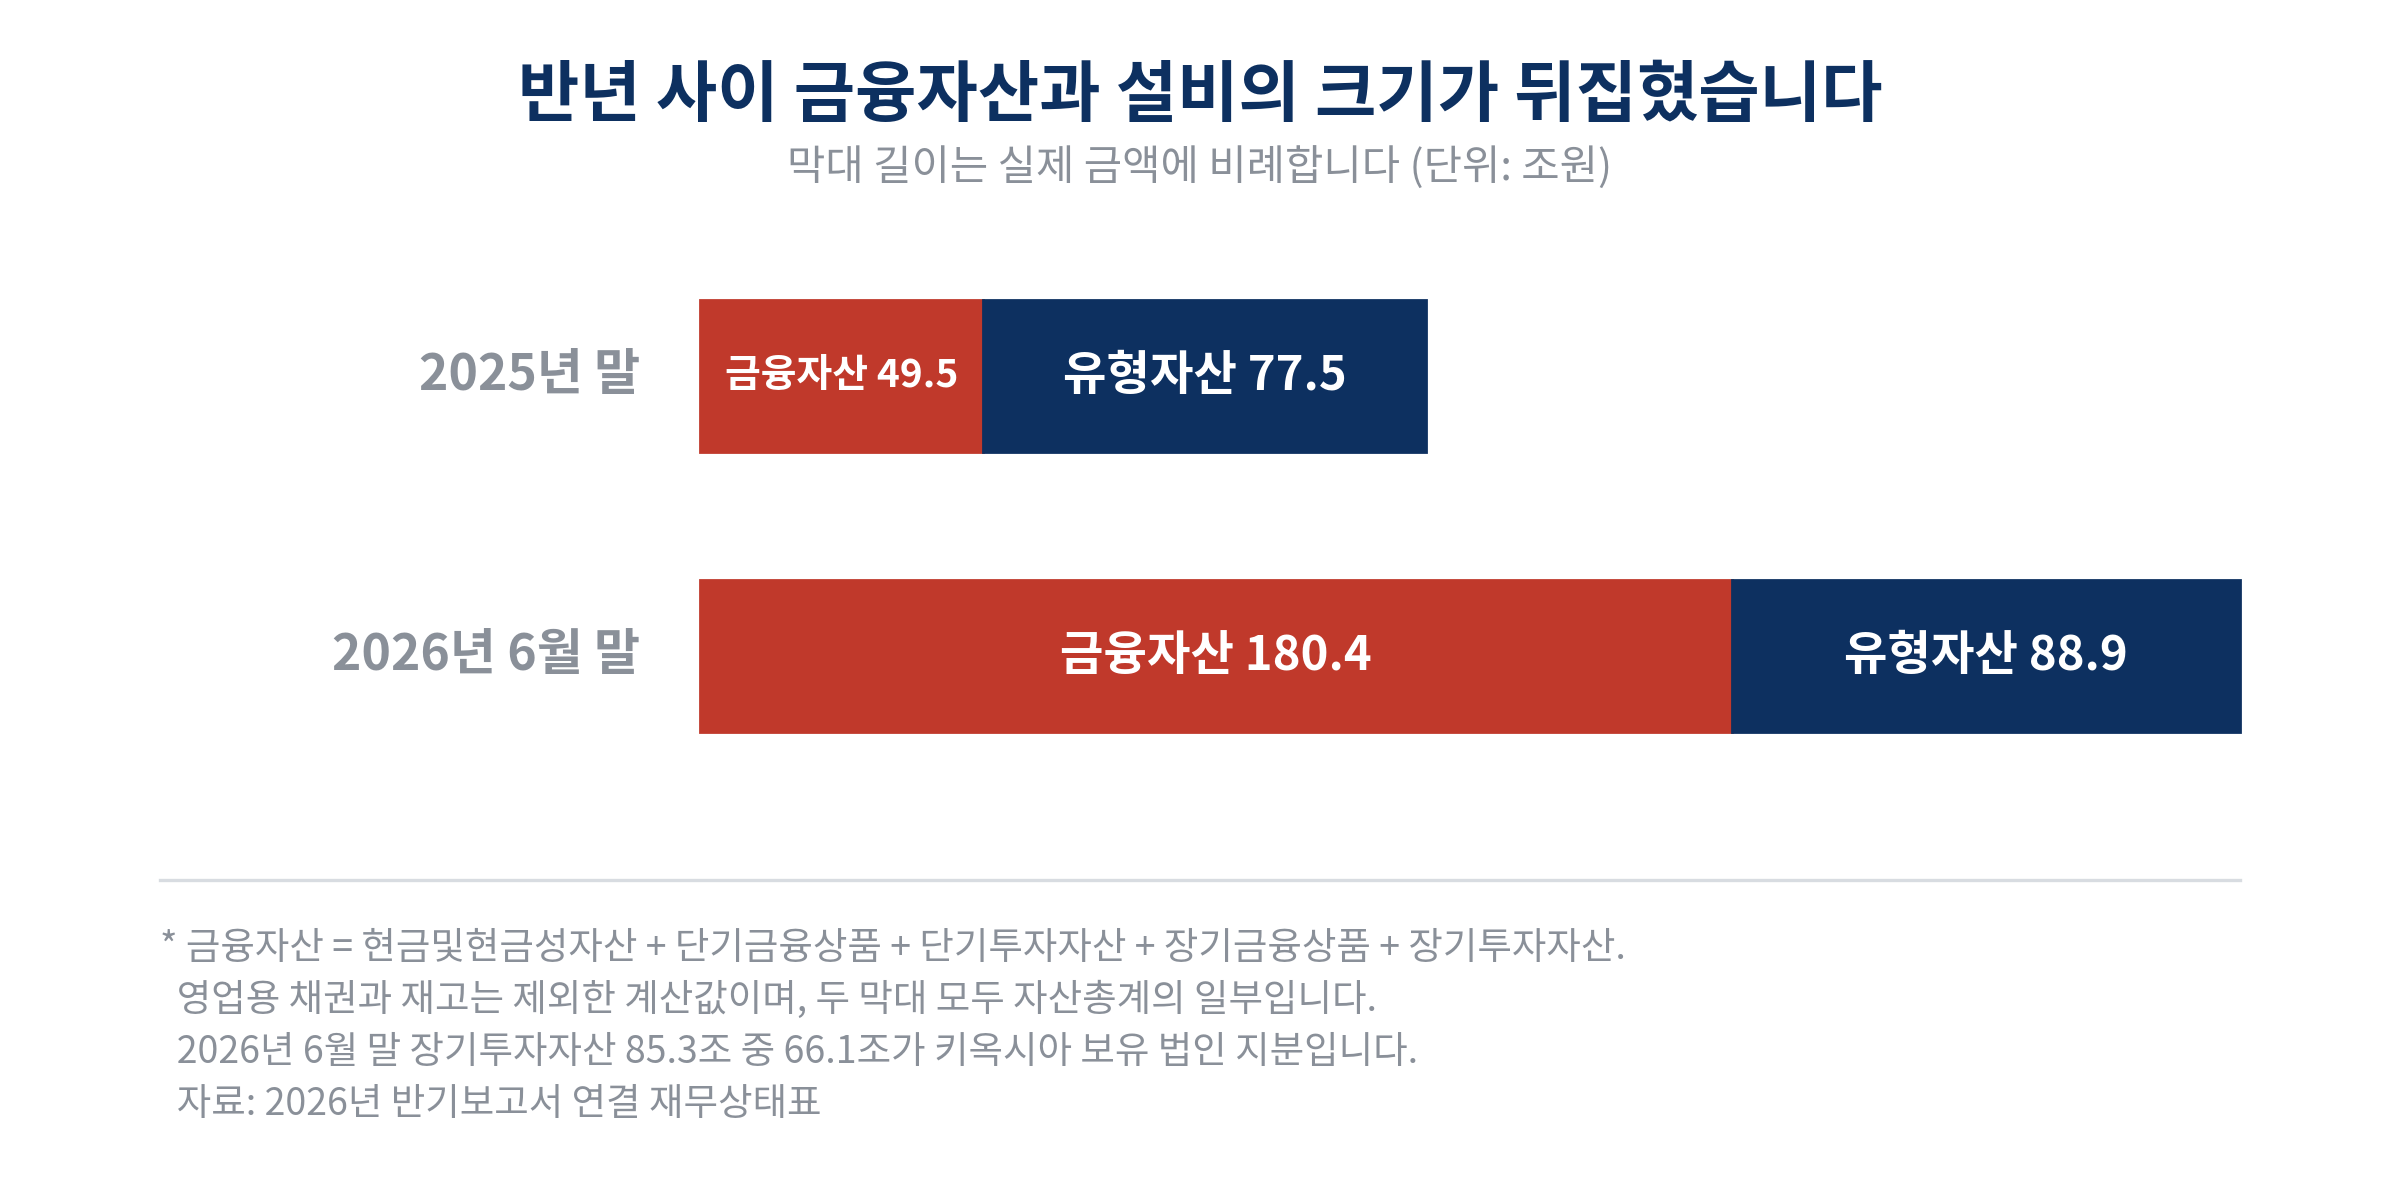
- 6월 말 자산 348조 8,622억원 중 현금과 투자성 금융자산이 180조원, 유형자산은 88조 8,891억원입니다. 반년 전에는 설비 쪽이 더 컸습니다.
- 상반기 배당은 5,400억원, 배당성향 0.4%입니다. 대신 8월에 40조원 자사주 소각을 발표했고, 9월 중순까지 예정 수량의 약 68%가 취득된 것으로 집계됩니다.
- 회사는 공정공시에 “최근 주가가 당사의 내재가치 대비 저평가되어 있다고 판단”이라고 직접 적었습니다.
- 8월에 제기된 일본 신공장, 중국 충칭 공장 지분 매각, 솔리다임 프리IPO 건의 답변이 9월 들어 세 건 연속 재공시됐고 모두 “확정된 사항 없음”입니다.
1. 세전이익 174조 중 본업은 98조입니다
먼저 손익계산서입니다. 2026년 상반기 연결 기준입니다.
매출 131조 8,950억원, 영업이익 98조 1,529억원. 영업이익률 74.4%입니다. 전년 동기 매출 39조 8,711억원, 영업이익 16조 6,534억원과 비교하면 매출은 3.3배, 영업이익은 5.9배입니다. 여기까지는 메모리를 팔아서 만든 숫자입니다.
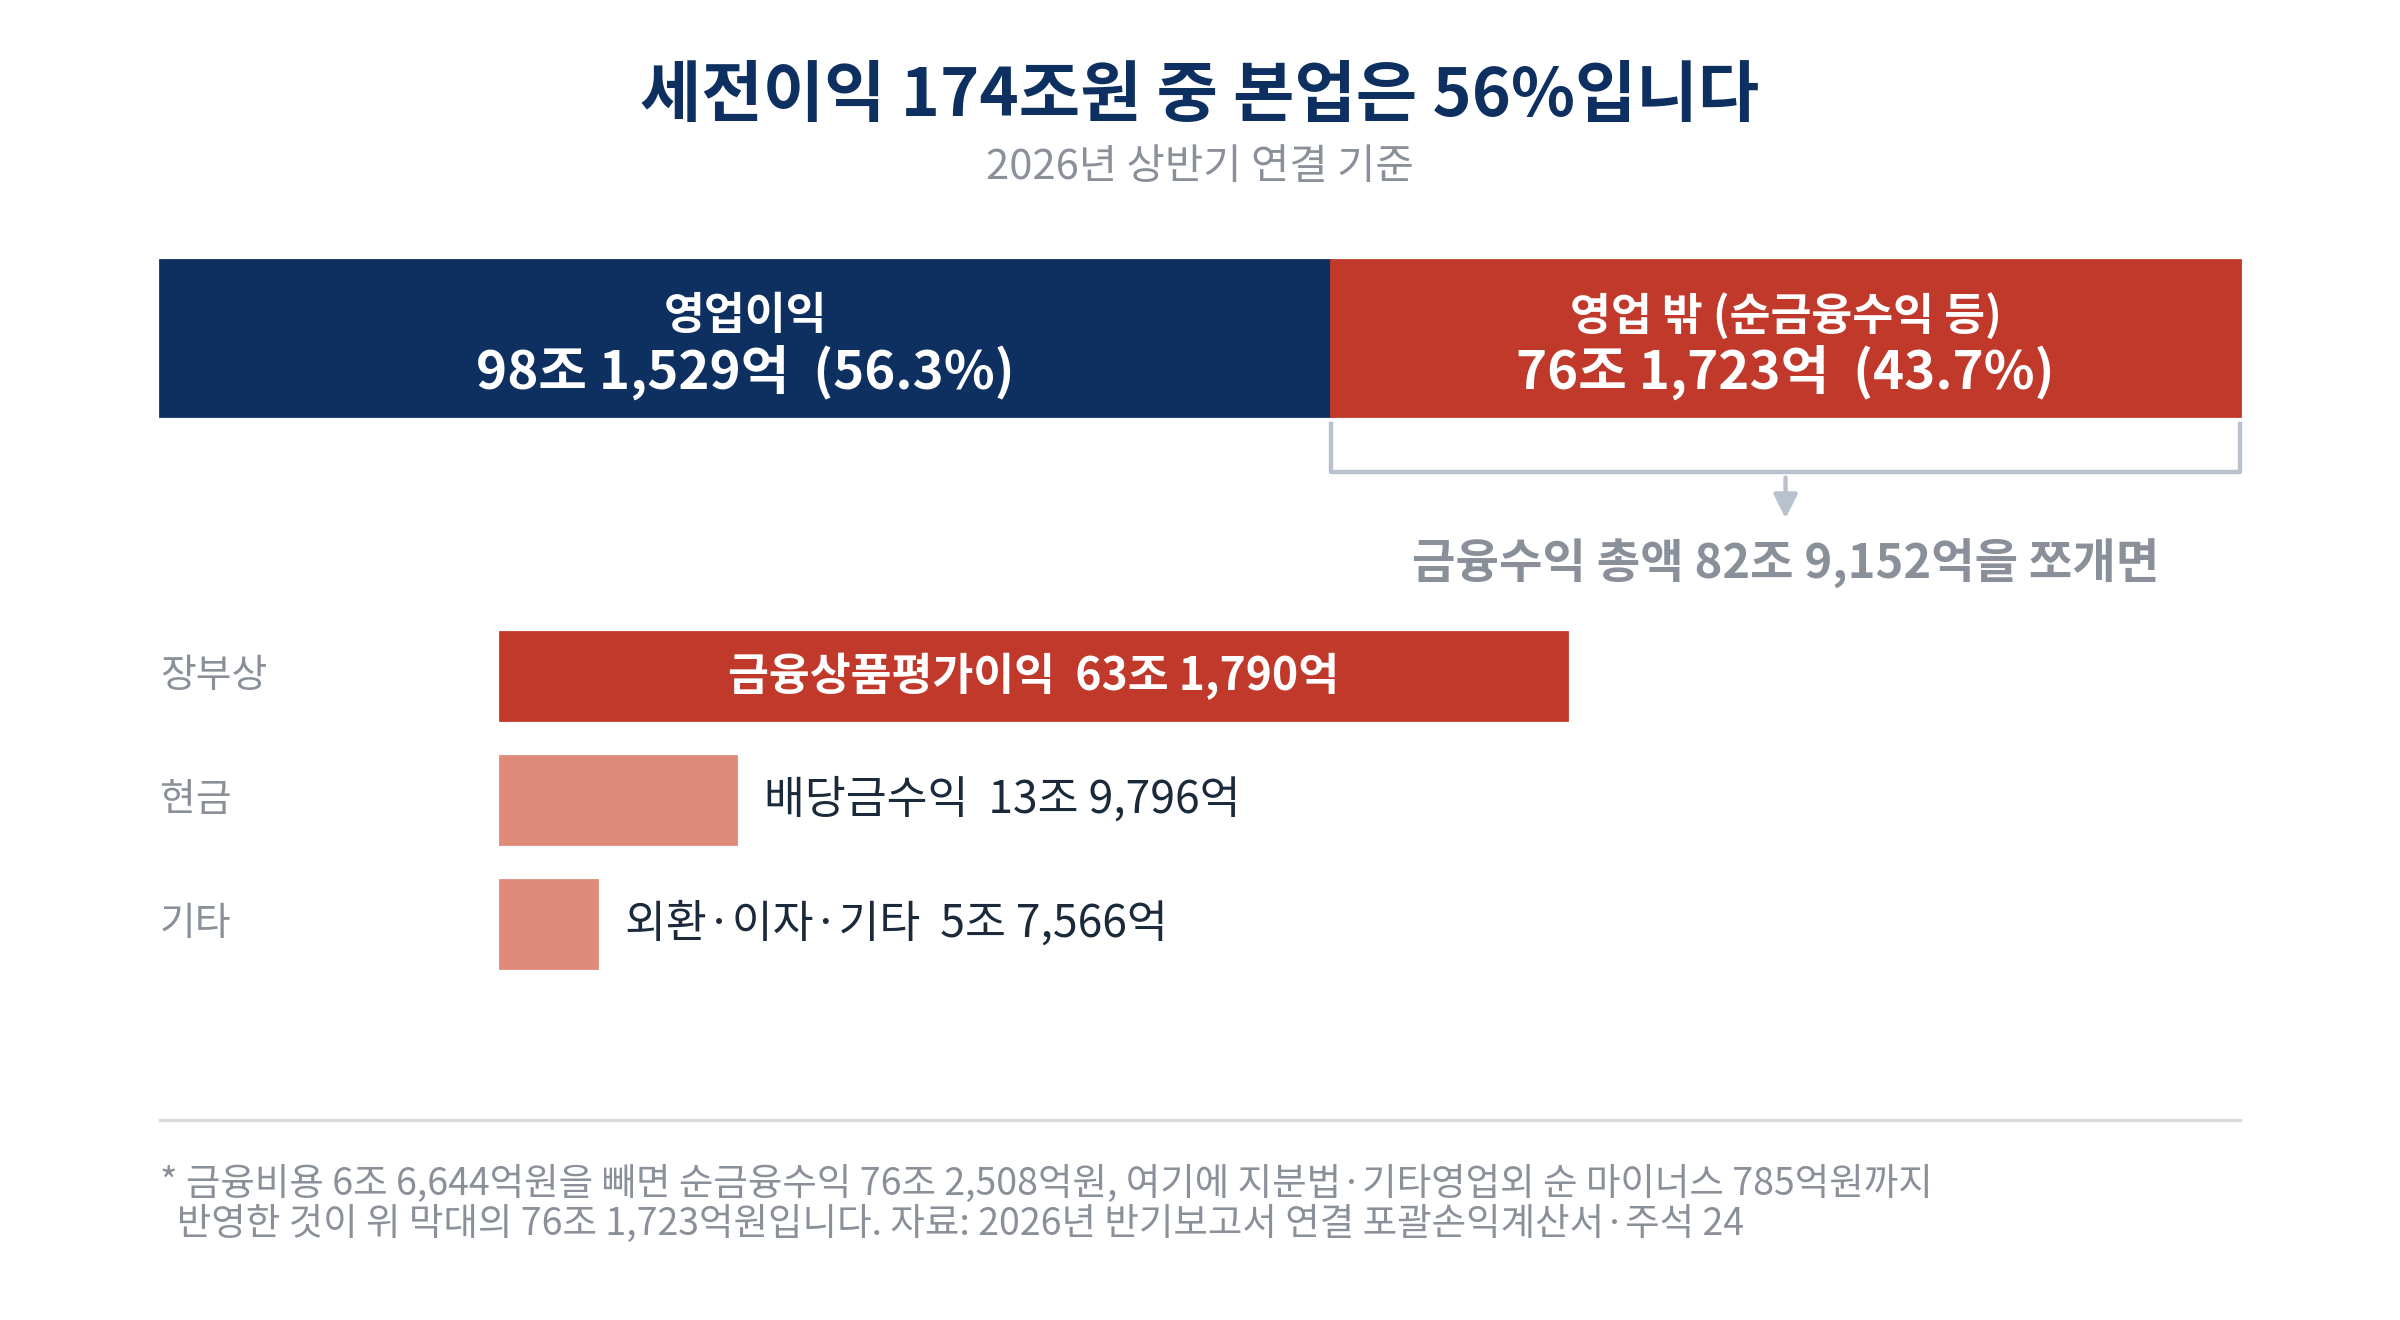
문제는 그다음 줄입니다. 금융수익 82조 9,152억원이 붙습니다. 금융비용 6조 6,644억원을 빼면 순금융수익이 76조 2,508억원입니다. 지분법손익과 기타영업외까지 반영한 영업 밖 이익은 76조 1,723억원으로, 세전이익 174조 3,252억원의 43.7%입니다.
2분기만 떼어 보면 더 선명합니다. 분기 영업이익이 60조 5,426억원인데 분기 금융수익이 65조 8,588억원입니다. 본업보다 영업 밖이 더 컸습니다. 그래서 분기 순이익 93조 9,226억원이 분기 매출 79조 3,187억원을 넘어섰습니다. 순이익률 118%라는 수치는 이렇게 나온 것입니다.
2. 평가이익의 대부분은 키옥시아에서 왔습니다
금융수익의 정체는 주석에 있습니다. 상반기 금융수익 82조 9,152억원의 내역은 이자수익 4,933억원, 배당금수익 13조 9,796억원, 외환차이 5조 805억원, 금융상품평가이익 63조 1,790억원, 기타 1,829억원입니다.
평가이익 63조 1,790억원 중 59조 3,306억원이 단 하나의 보유 법인에서 나왔습니다. 반기보고서 상세표에 이름까지 적혀 있습니다. BCPE Pangea Cayman2 Limited입니다. 기초 장부가액 6조 7,466억원에 평가손익 59조 3,306억원이 더해져 기말 66조 772억원이 됐습니다. 같은 표에서 BCPE Pangea Intermediate Holdings Cayman, LP는 장부가 7조 4,052억원이 전액 감소해 0이 됐습니다. 최초 취득일은 두 건 모두 2018년 5월 30일입니다.
BCPE Pangea는 베인캐피털이 주도한 컨소시엄이 일본 키옥시아를 인수하면서 세운 지주 구조이고, SK하이닉스는 2018년 여기에 참여했습니다. 다만 공시 문서에 “키옥시아”라는 이름이 직접 적혀 있지는 않습니다. 반기보고서에 있는 것은 법인명과 취득일, 장부가액뿐이고 보유 형태도 “출자증서 및 전환사채”라는 일괄 각주로만 표시됩니다. 이 글에서 키옥시아라고 부르는 것은 그 연결고리가 여러 보도로 확인되기 때문이며, 공시만으로 단정할 수 있는 것은 공정가치로 평가되는 금융자산의 장부가가 반년 만에 열 배 가까이 뛰었다는 사실까지입니다.
이 숫자의 성격을 분명히 해둘 필요가 있습니다. 팔아서 번 돈이 아니라 시세를 반영한 장부상 숫자입니다. 당기손익-공정가치 측정 금융자산으로 분류돼 있어서, 평가액이 내리면 같은 방식으로 손실이 잡힙니다. 6월 말 자본총계 262조 6,932억원 중 이 한 자산이 66조원, 25%를 차지합니다.
배당금수익 13조 9,796억원은 성격이 다릅니다. 현금흐름표의 “배당금의 수취” 13조 9,836억원과 거의 일치합니다. 실제로 현금이 들어왔습니다. 이 역시 반도체를 팔아서 번 돈은 아닙니다.
반대 방향의 항목도 하나 있습니다. 금융비용에 파생상품관련손실 3조 9,785억원이 잡혔습니다. 2023년 4월 발행한 교환사채의 교환권이 행사되면서 인식된 회계상 손실이고, 회사는 별도 공시에서 “실질적인 현금 유출은 없다”고 밝혔습니다. 자기주식처분이익과 상계돼 자본총계에는 거의 영향이 없다는 설명도 덧붙였습니다.
3. 그래도 현금은 진짜 들어왔습니다
평가이익이 장부상 숫자라면, 현금은 얼마나 들어왔을까요.
상반기 영업활동 현금흐름은 91조 7,425억원입니다. 전년 동기 18조 1,898억원의 5배입니다. 구성은 영업으로부터 창출된 현금 85조 5,991억원, 배당금 수취 13조 9,836억원, 법인세 납부 마이너스 7조 7,046억원, 이자 순지급 마이너스 1,356억원입니다. 이자는 현금흐름표에 수취 3,569억원과 지급 4,925억원으로 나뉘어 있고, 1,356억원은 그 차액입니다.
영업이익 98조 1,529억원에 견주면 영업으로 만든 현금 85조 5,991억원은 87% 수준입니다. 이익이 장부에만 있고 현금이 안 들어오는 상황은 아닙니다. 매출채권이 18조 1,991억원에서 47조 8,214억원으로 크게 늘었는데도 이 정도가 들어왔습니다.
납부하지 않은 세금도 쌓이고 있습니다. 당기 법인세부채가 7조 238억원에서 31조 9,580억원으로 늘었습니다. 앞으로 나갈 현금입니다.
4. 그 돈은 공장이 아니라 금융자산으로 갔습니다
들어온 91조 7,425억원이 어디로 갔는지가 가장 흥미롭습니다.
상반기 투자활동 현금흐름은 마이너스 73조 236억원입니다. 반도체 회사이니 공장과 장비에 들어갔으리라 짐작하기 쉽습니다. 실제로는 그렇지 않습니다.
유형자산 취득이 18조 3,288억원, 무형자산 취득이 6,652억원입니다. 처분을 반영한 설비 관련 순지출은 18조 9,743억원으로, 투자활동 전체의 26.0%입니다.
나머지는 금융자산입니다. 단기투자자산 순증 32조 9,889억원, 장기금융상품 순증 13조 987억원, 단기금융상품 순증 4조 594억원, 장기투자자산 순취득 4조 155억원, 기타금융자산 순증 50억원. 합치면 54조 1,675억원, 투자활동의 74.2%입니다. 두 비율을 더하면 100%를 살짝 넘는데, 기타수취채권 회수와 정부보조금 수령이 들어오고 관계기업투자주식 거래가 조금 빠져나간 결과 순유입 1,182억원이 반대 방향으로 잡혔기 때문입니다. 설비와 금융자산 합계에서 이 순유입을 빼면 투자활동 총액 73조 236억원과 백만원 단위까지 맞아떨어집니다.
단기투자자산과 금융상품은 예금이나 채권 같은 자금 운용 수단입니다. 쓸 곳을 정하기 전에 현금을 굴려두는 것 자체는 정상입니다. 그래서 이 숫자를 “반도체에 투자하지 않았다”로 곧장 읽는 것은 과합니다.
다만 규모는 그냥 넘기기 어렵습니다. 설비에 쓴 돈의 2.9배를 금융자산에 넣었습니다. 언론에 보도된 2분기 컨퍼런스콜 발언에 따르면 회사는 올해 설비투자를 40조원 후반으로 예상한다고 합니다. 상반기 집행이 18조 3,288억원이니, 그 말대로라면 하반기에 30조원 가까이를 써야 합니다. 이 수치는 공시 문서에 없고 컨퍼런스콜 발언을 옮긴 보도가 출처라는 점은 감안해야 합니다.
5. 자산의 절반이 금융자산이 됐습니다
잔액으로 보면 차이가 더 벌어집니다.
자산총계가 2025년 말 176조 1,077억원에서 6월 말 348조 8,622억원으로 반년 만에 두 배 가까이 됐습니다. 늘어난 172조원이 어디에 담겼는지가 관건입니다.
유형자산은 77조 5,027억원에서 88조 8,891억원으로 11조 3,864억원 늘었습니다. 취득 17조 5,950억원에서 감가상각 7조 1,337억원을 빼고 환율 효과를 더한 결과입니다. 취득 17조 5,950억원은 주석의 장부 증가액이고, 현금흐름표에 찍힌 지급액 18조 3,288억원과는 지급 시점 차이로 7,338억원 벌어져 있습니다.
금융자산 쪽은 속도가 달랐습니다. 현금및현금성자산 26조 8,360억원, 단기금융상품 22조 3,976억원, 단기투자자산 38조 7,244억원, 장기금융상품 7조 1,018억원, 그리고 14조 5,471억원에서 불어난 장기투자자산 85조 3,095억원까지 다섯 항목을 더하면 180조 3,693억원입니다. 영업용 채권과 재고를 뺀, 순수하게 굴리거나 보유 중인 자산만 센 계산값입니다.
정리하면 자산 348조원 중 금융자산이 180조원(51.7%), 공장과 장비가 89조원(25.5%)입니다. 2025년 말에는 설비가 금융자산보다 컸는데 반년 만에 순서가 뒤집혔습니다.
어쩌다 이렇게 됐는지는 간단합니다. 본업에서 현금이 쏟아져 들어왔고, 키옥시아 지분의 평가액이 뛰었고, 공장은 그 속도를 따라가지 못했습니다. 공장을 짓는 데는 시간이 걸리기 때문입니다.
6. 7~8월에 결의한 공장 건설만 61조원입니다
공장이 멈춘 것은 아닙니다. 오히려 7월과 8월에 대형 투자 결의가 몰렸습니다. 모두 공시된 숫자입니다.
- 용인 반도체 클러스터 2기 Fab Phase 1~6 건설: 35조 2,246억원 (2026년 8월 7일 결의, 2031년 10월까지)
- 청주 M17 건설: 19조 1,000억원 (2026년 8월 7일 결의, 2031년 4월까지)
- 청주 P&T7 건설: 7조 931억원 (2026년 7월 22일 증액 결의, 2032년 12월까지)
합치면 61조 4,177억원입니다. 다만 두 가지를 구분해야 합니다.
첫째, 이 돈은 올해 한꺼번에 나가지 않습니다. 사업별 투자 기간이 용인 2기는 2031년 10월까지, 청주 M17은 2031년 4월까지, 청주 P&T7은 이미 시작된 2025년 11월부터 2032년 12월까지입니다. 짧게는 5년, 길게는 7년에 걸쳐 집행됩니다.
둘째, 이 61조원은 공장 건물과 인프라를 짓는 돈입니다. 공시 항목도 “신규시설투자등”이고 투자 대상은 각각 팹 건설입니다. 연간 설비투자에는 여기에 장비 투자가 따로 얹힙니다. 그래서 이 숫자를 연평균으로 나눠 앞 장의 연간 설비투자와 나란히 비교하면 안 됩니다. 공시에도 투자 금액과 기간이 경영환경에 따라 변동될 수 있다고 적혀 있습니다.
회사가 7월 ADR 유상증자의 조달 목적을 “시설자금”이라고 적은 것도 이 맥락에서 읽힙니다. 신주 발행으로 39조 8,905억원을 받아 공장에 쓰겠다는 것이었습니다.
7. 한 달 뒤, 같은 금액을 돌려주기로 했습니다
그래서 8월 19일 결의가 눈에 띕니다.
이사회는 자기주식 24,070,000주를 40조 43억원에 취득하기로 했습니다. 기간은 8월 20일부터 11월 19일까지, 방법은 장내매수, 목적은 “자기주식 소각을 통한 주주가치 제고”입니다. 같은 날 주식소각결정 공시가 함께 나왔고, 취득분 전량을 소각하겠다고 명시했습니다. 주식 수는 결의 전날 종가 1,662,000원으로 환산한 것이라 주가에 따라 달라집니다.
그리고 이미 상당 부분이 집행됐습니다. FnGuide 집계로 9월 17일 기준 자기주식이 17,892,726주입니다. 취득 결의 직전 보유량이 1,625,769주였으니 한 달 사이 1,626만주가 늘었고, 예정 수량 2,407만주의 약 68%에 해당합니다. 취득 진행 상황은 기간 종료 후 결과보고서로 공시되기 때문에, 이 수치는 공시 원문이 아니라 지분 집계 기준입니다.
시점을 나란히 놓으면 이렇습니다.
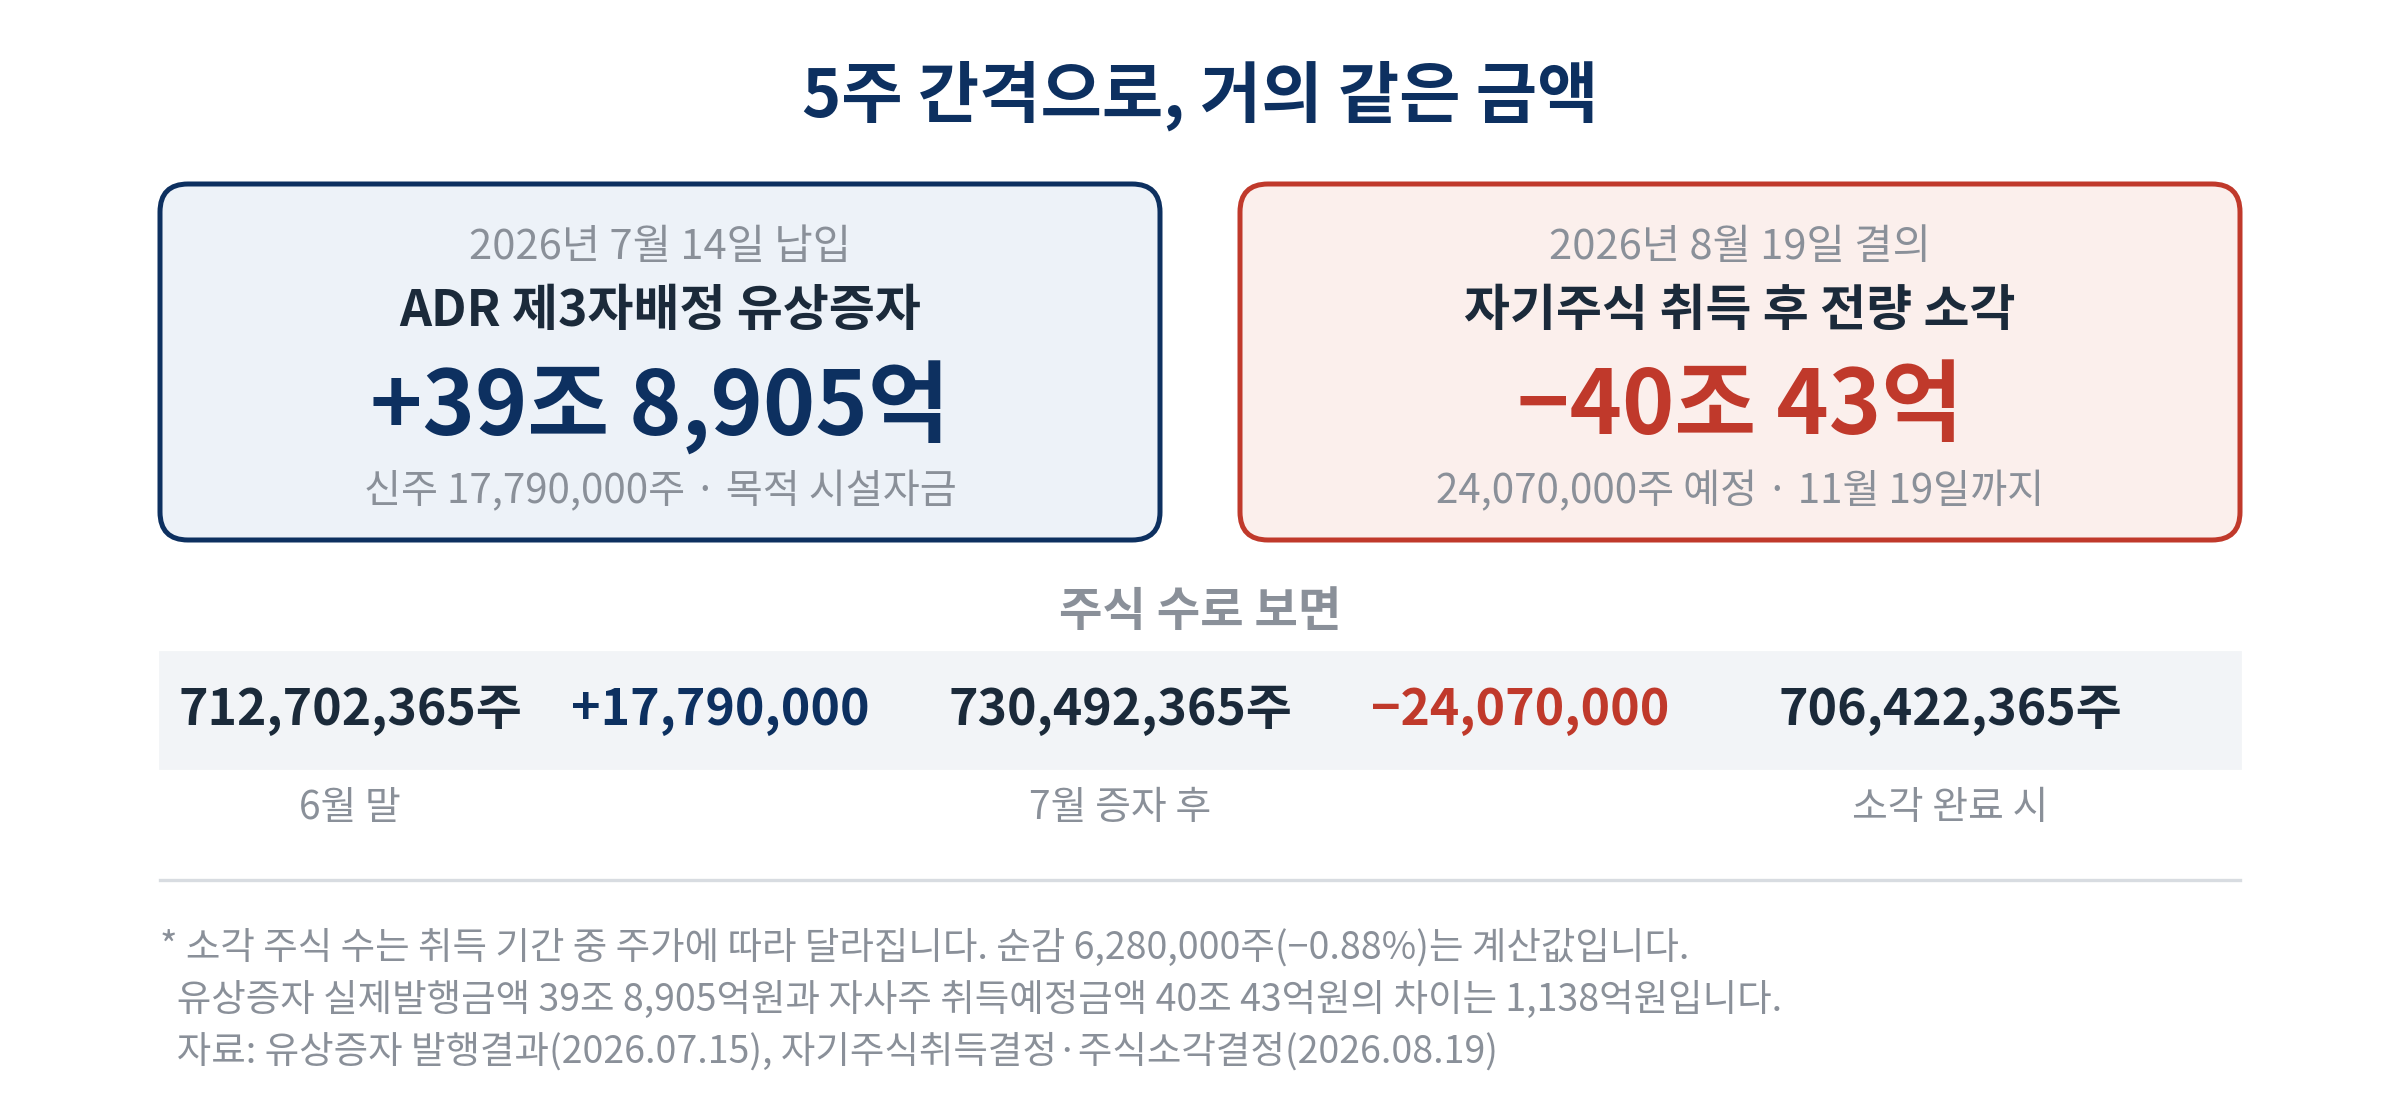
결과만 보면 주식 수는 712,702,365주에서 706,422,365주로 0.88% 줄어듭니다. 39조원을 받아 40조원을 돌려주는 과정을 거쳐서입니다.
회사의 설명은 같은 날 공정공시에 있습니다. 2025~2027년 누적 잉여현금흐름의 50% 이상을 환원하겠다는 정책 상향을 밝히면서, 40조원 자사주 결정의 이유로 “최근 주가가 당사의 내재가치 대비 저평가되어 있다고 판단”했다고 적었습니다. 회사가 공시 문서에 자기 주가를 두고 저평가라고 적는 일은 흔치 않습니다.
두 결정을 모순으로만 볼 일은 아닙니다. ADR은 달러를 조달해 해외 주주 기반을 넓히는 거래였고, 자사주는 원화 현금을 쓰는 거래입니다. 조달 통화와 투자자 구성이 다릅니다. 다만 현금이 넉넉하고 이익이 사상 최대인 시점에 굳이 신주를 발행해 기존 주주 지분을 희석한 뒤, 한 달 만에 더 큰 돈으로 주식을 되사기로 한 순서는 설명이 필요한 대목입니다. 회사는 추가 환원의 구체안을 3분기 실적발표 때 안내하겠다고 했습니다.
8. 고정배당은 여전히 주당 1,500원입니다
자사주와 달리 올해 상반기 배당은 그대로였습니다.
상반기 현금배당 총액이 5,400억원, 주당 750원입니다. 1분기분은 지급했고 2분기분 375원은 8월 7일 이사회에서 결정했으며 배당기준일은 8월 31일입니다. 반기보고서에 적힌 연결 현금배당성향은 0.4%, 배당수익률은 0.03%입니다.
이유는 정책이 고정돼 있기 때문입니다. 회사는 2024년 11월에 2025~2027년 주주환원정책을 세우면서 주당 1,500원 고정배당을 4개 분기에 균등 배분하기로 했습니다. 순이익이 몇 배가 되든 고정배당 자체는 실적과 무관하게 1,500원으로 묶여 있습니다.
다만 고정배당이 전부는 아닙니다. 2025년에는 고정배당 위에 결산배당을 얹어 주당 3,000원, 총 2조 1,049억원을 지급했습니다. 그해 연결 배당성향은 4.9%였습니다. 고정배당을 바닥으로 깔고 그 위에 추가 환원을 쌓는 방식입니다. 8월 공정공시에서도 “기존 고정배당과 특별배당 등을 포함한 배당 확대 방안도 검토 중”이라고 밝혔지만 아직 결정된 것은 없습니다.
주주환원을 상반기 배당으로만 재면 0.4%라는 숫자가 나오지만, 자사주 소각까지 포함하면 이야기가 달라집니다. 2월에 자기주식 15,300,000주를 이미 이익소각했고, 8월에 40조원 규모를 추가로 결의했습니다. 올해는 배당보다 소각 쪽에 무게가 실려 있습니다.
배당만 보고 판단하면 실제 환원 규모를 크게 과소평가하게 됩니다. 다만 성격은 다릅니다. 취득 금액 40조원은 정해져 있지만, 주가에 따라 실제로 사들이는 주식 수는 달라집니다. 확정된 금액을 정해진 날에 계좌로 받는 배당과 같지 않습니다.
9. 주가는 석 달 동안 30.8% 내렸습니다
9월 18일 종가는 1,857,000원입니다. 증자 후 상장주식수 730,492,365주를 곱하면 시가총액 1,356조원입니다. 수익률을 기간별로 보면 1개월 +11.7%, 3개월 -30.8%, 6개월 +75.9%, 1년 +426.1%입니다. 52주 최고가는 2,987,000원이고 현재가는 그 대비 37.8% 아래입니다.
사상 최대 실적을 내는 중에 고점에서 3분의 1 이상이 빠진 셈입니다. 이익은 급증하고 주가는 빠졌으니, 밸류에이션 숫자는 어느 이익을 쓰느냐에 따라 극단적으로 갈립니다.
- 2025년 순이익 기준 후행 PER은 31.5배입니다. 비싸 보입니다.
- 2026년 연간 컨센서스 기준 선행 PER은 5.3배입니다. 9월 18일 집계로 23개 기관, 평균 목표주가 3,305,652원, 예상 EPS 348,994원입니다. 이 가운데 상반기에 이미 189,546원이 실현됐습니다.
- 자본 기준 PBR은 6월 말 지배주주 지분 262조 3,806억원을 증자 전 주식 수로 나눈 주당순자산에 견주면 약 5.0배입니다. 7월에 들어온 증자대금 39조 8,905억원과 신주 17,790,000주를 함께 반영하면 약 4.5배로 내려갑니다.
선행 PER 5.3배와 후행 PER 31.5배가 여섯 배 차이 나는 이유는 단순합니다. 이익이 1년 사이에 그만큼 늘었기 때문입니다. 어느 쪽이 맞는지는 2026년 하반기와 2027년 이익이 컨센서스만큼 나오느냐에 달려 있습니다.
한 가지 더 주의할 점이 있습니다. 컨센서스 EPS에는 평가이익이 섞여 있을 수 있습니다. 상반기 금융상품평가이익 전체 63조 1,790억원에 유효세율 23.0%(계산값)를 적용해 세후로 환산하면 약 48조 6,000억원입니다. 지배주주 순이익 134조 1,504억원에서 이를 빼면 약 85조 5,000억원이 남습니다. 키옥시아 보유 법인분 59조 3,306억원만 걷어내면 세후 약 45조 7,000억원, 잔여 이익은 약 88조 4,000억원입니다. 어디까지나 단순 환산한 계산값이지만, 평가이익을 걷어낸 이익으로 배수를 다시 재면 숫자가 상당히 달라진다는 점은 기억할 만합니다.
10. 9월에 해명·조회공시 답변이 세 번 나왔습니다
8월에 제기된 보도 세 건에 대한 답변이 9월 들어 차례로 재공시됐습니다.
- 9월 4일: 미국 자회사 솔리다임의 5조원 규모 프리IPO 추진 보도에 대한 해명공시. 확정된 사항 없음
- 9월 9일: 중국 충칭 공장 지분 매각 추진 보도에 대한 조회공시 답변. 패키지 사업 경쟁력 강화를 위해 다양한 방안을 검토 중이나 확정된 사항 없음
- 9월 18일: 일본 반도체 공장 건설 보도에 대한 조회공시 답변. 추가 생산기지 구축 등 다양한 방안을 검토 중이나 확정된 사항 없음
세 건 모두 재공시 예정일이 12월로 잡혀 있습니다. 확정된 것이 없으니 지금 판단 근거로 삼을 수는 없습니다. 다만 자산을 사고팔고 재배치하는 논의가 동시다발로 진행되고 있다는 점은 분명합니다. 자본 쪽에서 벌어진 일과 같은 방향입니다.
11. 정리
이 회사의 손익계산서는 지금 두 개의 엔진으로 돌아갑니다. 하나는 메모리이고, 다른 하나는 8년 전에 사둔 키옥시아 지분입니다. 상반기 세전이익의 43.7%가 영업 밖에서 나왔고, 그중 가장 큰 덩어리가 키옥시아 지분 평가이익 59조 3,306억원입니다. 팔지 않은 자산의 장부가 변동입니다.
현금 쪽은 다릅니다. 91조 7,425억원이 실제로 들어왔습니다. 그런데 그 돈이 흘러간 투자활동 73조원 중 4분의 3이 공장이 아니라 금융자산으로 갔고, 그 결과 반도체 회사의 자산 절반이 금융자산이 됐습니다. 공장을 짓는 속도가 돈이 들어오는 속도를 못 따라갔기 때문입니다.
그 불균형을 회사가 어떻게 풀려 하는지는 7월과 8월의 두 결정에 드러납니다. 시설자금 명목으로 39조 8,905억원을 새로 조달했고, 다섯 주 뒤 40조 43억원으로 자기 주식을 사서 없애기로 했습니다. 그리고 그 이유로 자기 주가가 내재가치보다 싸다고 공시에 적었습니다.
투자자가 확인할 것은 그래서 세 가지로 좁혀집니다. 첫째, 11월 19일까지 40조원이 다 집행되고 실제로 소각까지 이어지는가. 9월 중순까지 약 68%가 취득된 것으로 집계되지만, 소각은 취득이 끝난 뒤의 별도 절차입니다. 둘째, 하반기 설비투자가 30조원 가까이 집행되는가. 연간 40조원 후반이라는 컨퍼런스콜 발언(보도 기준)과 상반기 18조 3,288억원 사이의 간격이 메워져야 합니다. 셋째, 키옥시아 지분 66조원의 평가액이 어느 방향으로 움직이는가. 자본의 25%가 여기에 연동돼 있습니다.
메모리 가격이나 HBM 점유율보다 이 세 가지가 먼저 답을 줄 것입니다. 앞의 둘은 정해진 날짜가 있고, 셋째는 매일 시세로 확인됩니다.
이 글은 공개된 공시 자료를 바탕으로 한 정보 제공 목적의 분석이며, 특정 종목의 매수나 매도를 권유하지 않습니다. 본문의 재무 수치는 2026년 반기보고서와 개별 공시 원문에서 인용했고, “계산값”으로 표기한 항목은 공시 수치로 직접 계산한 값입니다. 시세와 컨센서스는 2026년 9월 18일 기준이며 이후 달라질 수 있습니다. 평가이익은 자산 가격에 따라 손실로 바뀔 수 있고, 자사주 취득과 설비투자 계획은 이사회 결의 사항으로 실제 집행 규모가 달라질 수 있습니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.