
스페이스X를 쫓는, 서방에서 거의 유일한 상장 ‘순수 우주 기업’이 있습니다. 바로 로켓랩(RKLB)입니다. 주가는 최근 1년 사이 280% 넘게 폭등해 시가총액이 약 600억 달러에 이르렀습니다. 그런데 매출은 분기 2억 달러 남짓이고 아직 적자입니다. 이 거대한 간극의 정체는 단 하나, 곧 첫 발사를 앞둔 로켓 ‘뉴트론’이라는 승부수입니다. 우주 테마에 자금이 몰리는 지금, 로켓랩을 차근차근 짚어봅니다.
1. 두 개의 사업: ‘발사’와 ‘우주 시스템’
2026년 1분기 로켓랩은 매출 2억 300만 달러(+64%)로 사상 처음 2억 달러를 넘겼습니다. 그런데 사업 구성을 보면 통념과 다릅니다.
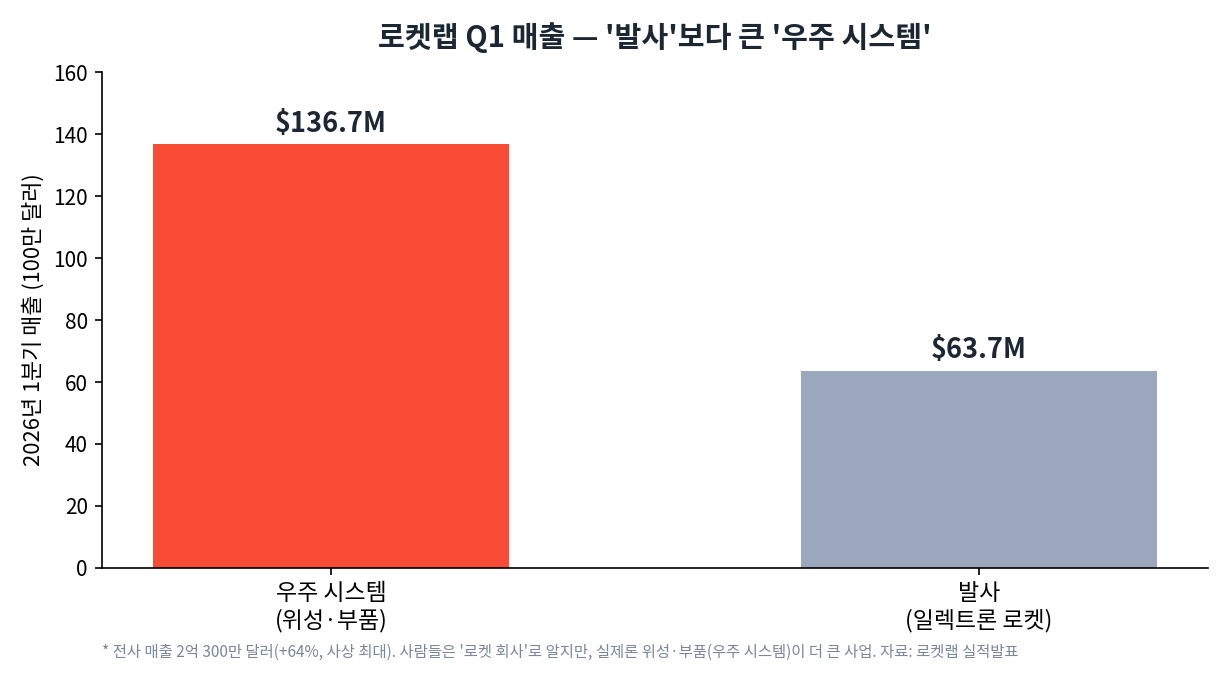
사람들은 로켓랩을 ‘로켓 회사’로 알지만, 실제로는 위성·부품을 만드는 우주 시스템(1억 3,670만 달러)이 발사(6,370만 달러)보다 두 배 이상 큰 사업입니다. 즉 로켓랩은 로켓과 위성, 부품(태양전지·반작용휠 등)을 모두 만드는 수직통합 우주 기업입니다. 소형 로켓 일렉트론은 이미 50회 넘게 성공 발사해 스페이스X 다음가는 서방 2위 발사업체이고, 수주잔고는 22억 달러(+108%)로 불어났습니다. 실체 없는 테마주가 아니라, 매출이 빠르게 커지는 진짜 사업이라는 점이 출발점입니다.
2. 승부수: 로켓 ‘뉴트론’
그럼에도 로켓랩 밸류에이션의 대부분은 아직 날지 않은 로켓 하나에 걸려 있습니다. 중형 재사용 로켓 뉴트론입니다.
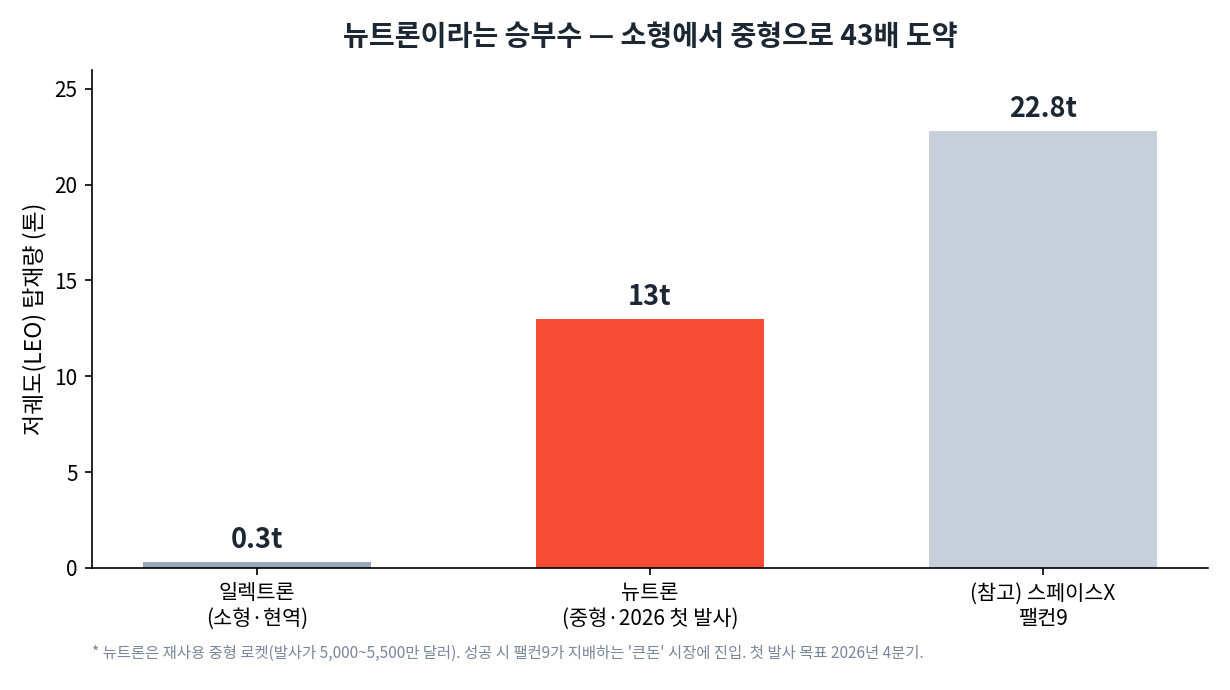
일렉트론이 소형(0.3톤)이라면, 뉴트론은 저궤도에 13톤을 올리는 중형으로 탑재량이 43배 큽니다. 이 도약의 의미는 분명합니다. 지금까지 스페이스X 팰컨9(22.8톤)이 독점하던 ‘큰돈’ 시장(중형 위성군, 정부·상업 화물)에 진입한다는 뜻입니다. 뉴트론 발사가는 5,000만~5,500만 달러로, 이미 대형 계약(뉴트론 5기+일렉트론 3기)까지 확보하며 상업 발사 일정이 연말까지 채워지고 있습니다. 첫 발사 목표는 2026년 4분기입니다(1월 인증 시험에서 차질을 겪은 뒤 재정비 중). 뉴트론이 성공적으로 날면 로켓랩은 진짜 스페이스X 대항마로 도약하고, 지연·실패하면 지금의 밸류에이션이 흔들립니다. 모든 게 여기에 달려 있습니다.
3. 진짜 성장판: 국방·안보 수주
화려한 로켓 뒤에서 로켓랩의 실적을 실제로 떠받치는 것은 국방·안보 계약입니다. 우주가 국가안보의 핵심 영역으로 커지면서, 로켓랩이 미국 방산·우주 예산의 주요 수혜주로 부상했습니다.
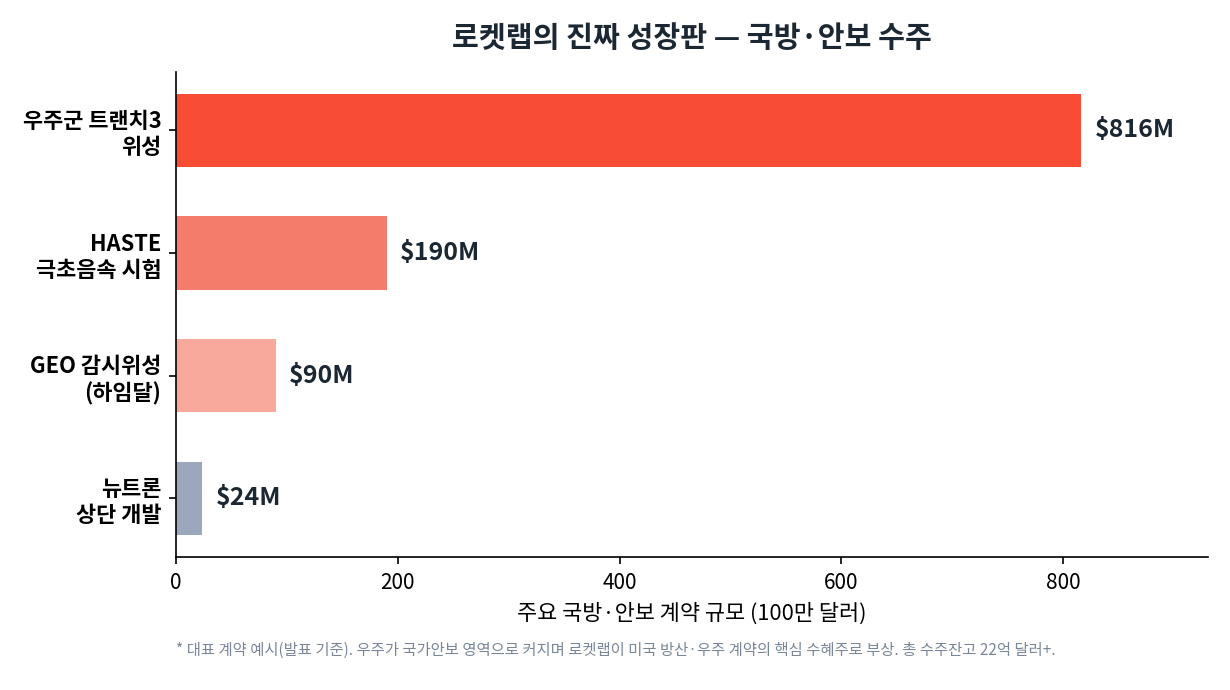
대표적으로 우주군의 트랜치3 위성 계약(8억 1,600만 달러), 극초음속 시험용 HASTE(1억 9,000만 달러, 20회 발사), GEO 감시위성 ‘하임달'(9,000만 달러), 뉴트론 상단 개발(2,400만 달러) 등이 있습니다. 이런 정부 계약은 경기를 덜 타고 여러 해에 걸쳐 안정적으로 매출로 잡히는 든든한 기반입니다. 로켓랩은 ‘우주 벤처’인 동시에 점점 ‘방산 기업’의 성격을 띠어 갑니다.
4. 밸류에이션: 전부 ‘미래’에 걸렸다
냉정하게 볼 지점입니다. 시가총액 약 600억 달러에, 연 매출은 8억~9억 달러 수준이고 아직 순손실입니다. 주가매출비율(P/S)이 약 65배에 이르는 극단적 밸류에이션으로, 이는 현재 실적이 아니라 ‘뉴트론 성공 + 우주 시장 폭발’이라는 미래를 통째로 미리 반영한 결과입니다. 주가는 1년간 280% 올라 5월 한때 151달러의 사상 최고가를 찍었습니다. 월가 목표주가는 97~150달러로, 일부는 최근 105달러로 낮췄습니다. 현재가가 목표 상단에 가까워 밸류 부담이 크다는 신호입니다. 지금은 실적보다 우주 테마로 몰리는 자금이 주가를 밀어올리는 국면입니다.
5. 리스크 점검
첫째, 뉴트론 실행·지연 리스크입니다. 신형 로켓은 늘 일정 지연과 초기 실패 가능성을 안고, 로켓랩도 1월에 시험 차질을 겪었습니다. 둘째, 적자와 현금 소진입니다. 대규모 투자를 이어가며 증자로 인한 주식 희석 가능성이 있습니다. 셋째, 극단적 밸류에이션으로 작은 실망에도 주가가 크게 흔들립니다. 넷째, 스페이스X의 압도적 우위(발사 빈도·가격 경쟁력)라는 근본적 격차, 다섯째, 우주 테마 과열의 되돌림 가능성입니다.
6. 종합: ‘2인자’의 로또 같은 베팅
로켓랩은 스페이스X 다음가는, 서방에서 거의 유일한 상장 순수 우주주입니다. 발사(일렉트론)·위성(우주 시스템)·국방 수주라는 실체 있는 사업을 갖췄고 매출도 빠르게 큽니다. 하지만 시가총액의 대부분은 아직 날지 않은 뉴트론에 걸려 있습니다. 뉴트론이 2026년 성공적으로 날아 팰컨9의 시장을 파고들면 ‘제2의 스페이스X 서사’가 열리고, 지연·실패하면 65배의 P/S는 순식간에 무너질 수 있습니다.
요약하면 로켓랩은 실체와 꿈이 반반 섞인, 변동성이 매우 큰 고위험·고수익 우주 베팅입니다. 스페이스X가 우주의 ‘왕’이라면, 로켓랩은 그 왕좌를 향해 뉴트론이라는 사다리를 올리는 도전자입니다. 다만 투자 판단에서는 화려한 서사와 냉정한 밸류에이션을 반드시 분리해서 봐야 합니다.
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 본문의 수치는 2026년 6월 기준 공시·시장 자료에 근거하며, 발사 일정·목표가 등은 출처·시점에 따라 크게 달라질 수 있습니다(주가 변동성이 매우 큽니다). 투자 판단과 그 책임은 투자자 본인에게 있습니다.