
1분 요약
- 2025년 연결 영업이익은 1조 3,461억원이었습니다. 같은 해 지배기업 소유주지분 순손익은 1조 728억원 적자였습니다. 2024년에도 같은 일이 있었습니다.
- 차이의 출처는 합작법인입니다. 2025년 합작법인들의 영업이익이 2조 729억원으로 전사 영업이익보다 컸고, 그 지분은 GM·혼다·현대차 등과 대체로 반씩 나눠 갖고 있습니다. 같은 해 파트너들에게 지급한 배당이 2조 2,975억원입니다.
- 영업이익에는 북미 생산 보조금(AMPC)이 들어 있습니다. 2025년 1조 6,468억원이었고, 이를 빼면 영업손익은 3,007억원 적자입니다. 2024년과 2026년 상반기도 마찬가지입니다.
- 2026년 상반기는 영업손실 944억원입니다. 회사가 1월에 제시한 올해 목표는 “보조금 포함 영업이익률 중간 한 자릿수”였습니다.
- 스텔란티스가 캐나다 합작사에 넣은 9억 8,000만 달러짜리 지분 49%를 100달러에 넘기고 떠났습니다. 혼다와는 짓던 공장을 혼다에 팔고 다시 빌려 쓰기로 했습니다.
- 차입금은 6개월 만에 6조 6,113억원 늘어 29조 1,234억원이 됐고, 재무약정을 못 지켜 유럽투자은행(EIB)에서 면제를 받았습니다. 반기말 기준 건은 아직 절차가 진행 중입니다.
- 주가는 10월 2일 369,000원, 시가총액 84조 3,570억원으로 코스피 6위입니다. 적자라 PER은 계산되지 않고, 지배주주 자본 기준 PBR은 약 3.9배입니다.
1. 무엇을 파는 회사인가
LG에너지솔루션은 2020년 12월 LG화학의 전지사업부문이 물적분할되어 만들어졌고 2022년 1월 상장했습니다. 최대주주는 LG화학으로 지분 79.38%를 갖고 있습니다.
만드는 것은 리튬이온 배터리입니다. 전기차용, ESS(에너지저장장치)용, 그리고 노트북이나 전동공구에 들어가는 소형 배터리입니다. 국내 충북 청주(오창), 중국 남경, 미국 미시간, 폴란드 브로츠와프가 주요 생산 거점이고 연결 대상 종속기업이 25곳입니다.
부문 공시는 단일 부문입니다. 회사가 이사회에 보고하는 성과 평가 단위가 하나라서, 전기차용과 ESS용 매출이 각각 얼마인지는 공시로 확인할 수 없습니다. 이 글에서 EV와 ESS를 금액으로 나눠 말하지 않는 이유입니다.
상반기 지역별 매출은 미주 6조 3,640억원(45.1%), 중국 3조 3,432억원(23.7%), 유럽 2조 5,424억원(18.0%), 국내 1조 2,566억원(8.9%), 아시아·오세아니아 6,090억원(4.3%) 순입니다. 전년 동기와 비교하면 중국이 45.7% 늘고 유럽이 20.3% 줄었습니다. 지역 구분 기준은 각 법인이 속한 국가이고, 이 표의 금액에는 뒤에서 다룰 북미 생산 보조금이 포함돼 있습니다.
2. 영업이익은 흑자인데 주주 몫은 적자입니다
포털에서 이 회사를 찾아보면 2025년 영업이익 1조 3,461억원, 전년 대비 134% 증가라는 숫자가 먼저 보입니다. 맞는 숫자입니다. 그런데 같은 손익계산서 아래쪽에 다른 숫자가 있습니다.
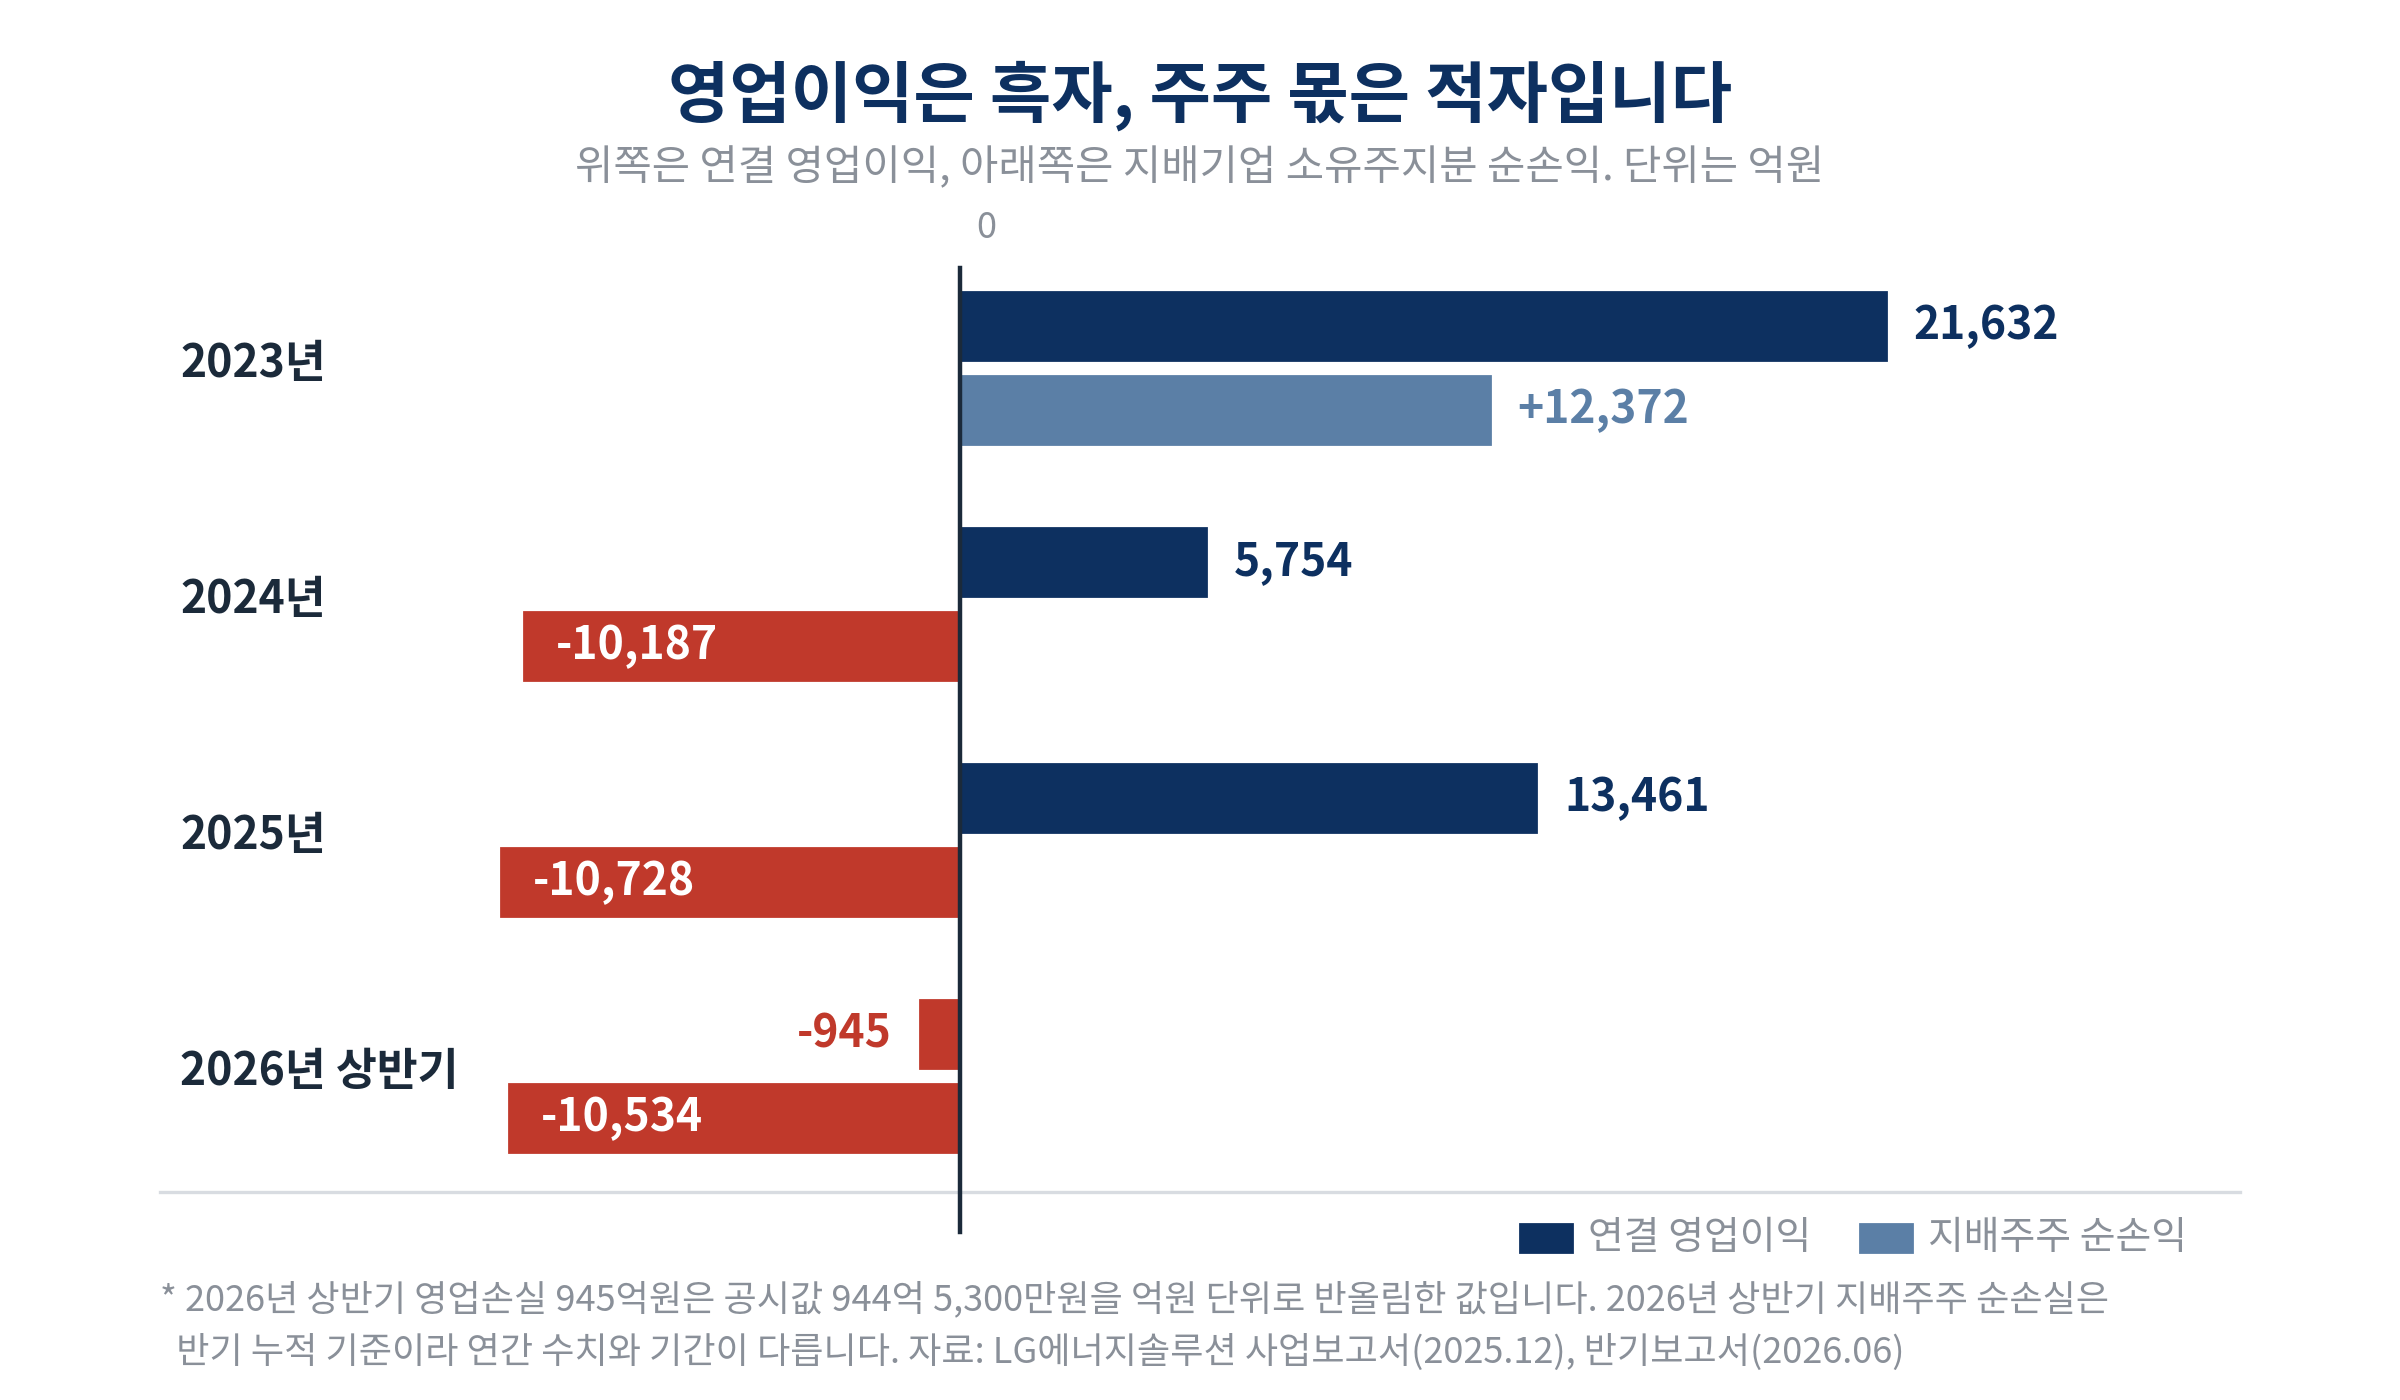
2025년 지배기업 소유주지분 순손실은 1조 728억원입니다. 주당으로는 4,585원 손실입니다. 2024년에도 영업이익 5,754억원에 지배주주 순손실 1조 187억원이었습니다. 2년 연속 같은 모양입니다.
연결 당기순이익 자체는 2025년에 808억원 흑자였습니다. 이익의 귀속을 보면 비지배지분에 1조 1,536억원이 배분되고 지배주주에게 1조 728억원 손실이 남습니다. 비지배지분은 연결 대상 자회사 중 다른 주주가 가진 몫입니다.
2026년 상반기에는 영업단계부터 적자입니다. 영업손실 944억원, 반기순손실 1조 2,727억원, 그중 지배주주 몫이 1조 534억원입니다. 1분기와 2분기를 나눠 보면 1분기가 2,078억원 적자, 2분기가 1,133억원 흑자입니다(공시된 3개월·누적 수치의 차이로 계산).
3. 그 차이는 합작법인에서 생깁니다
비지배지분이 왜 이렇게 큰지는 사업보고서 주석에 적혀 있습니다.
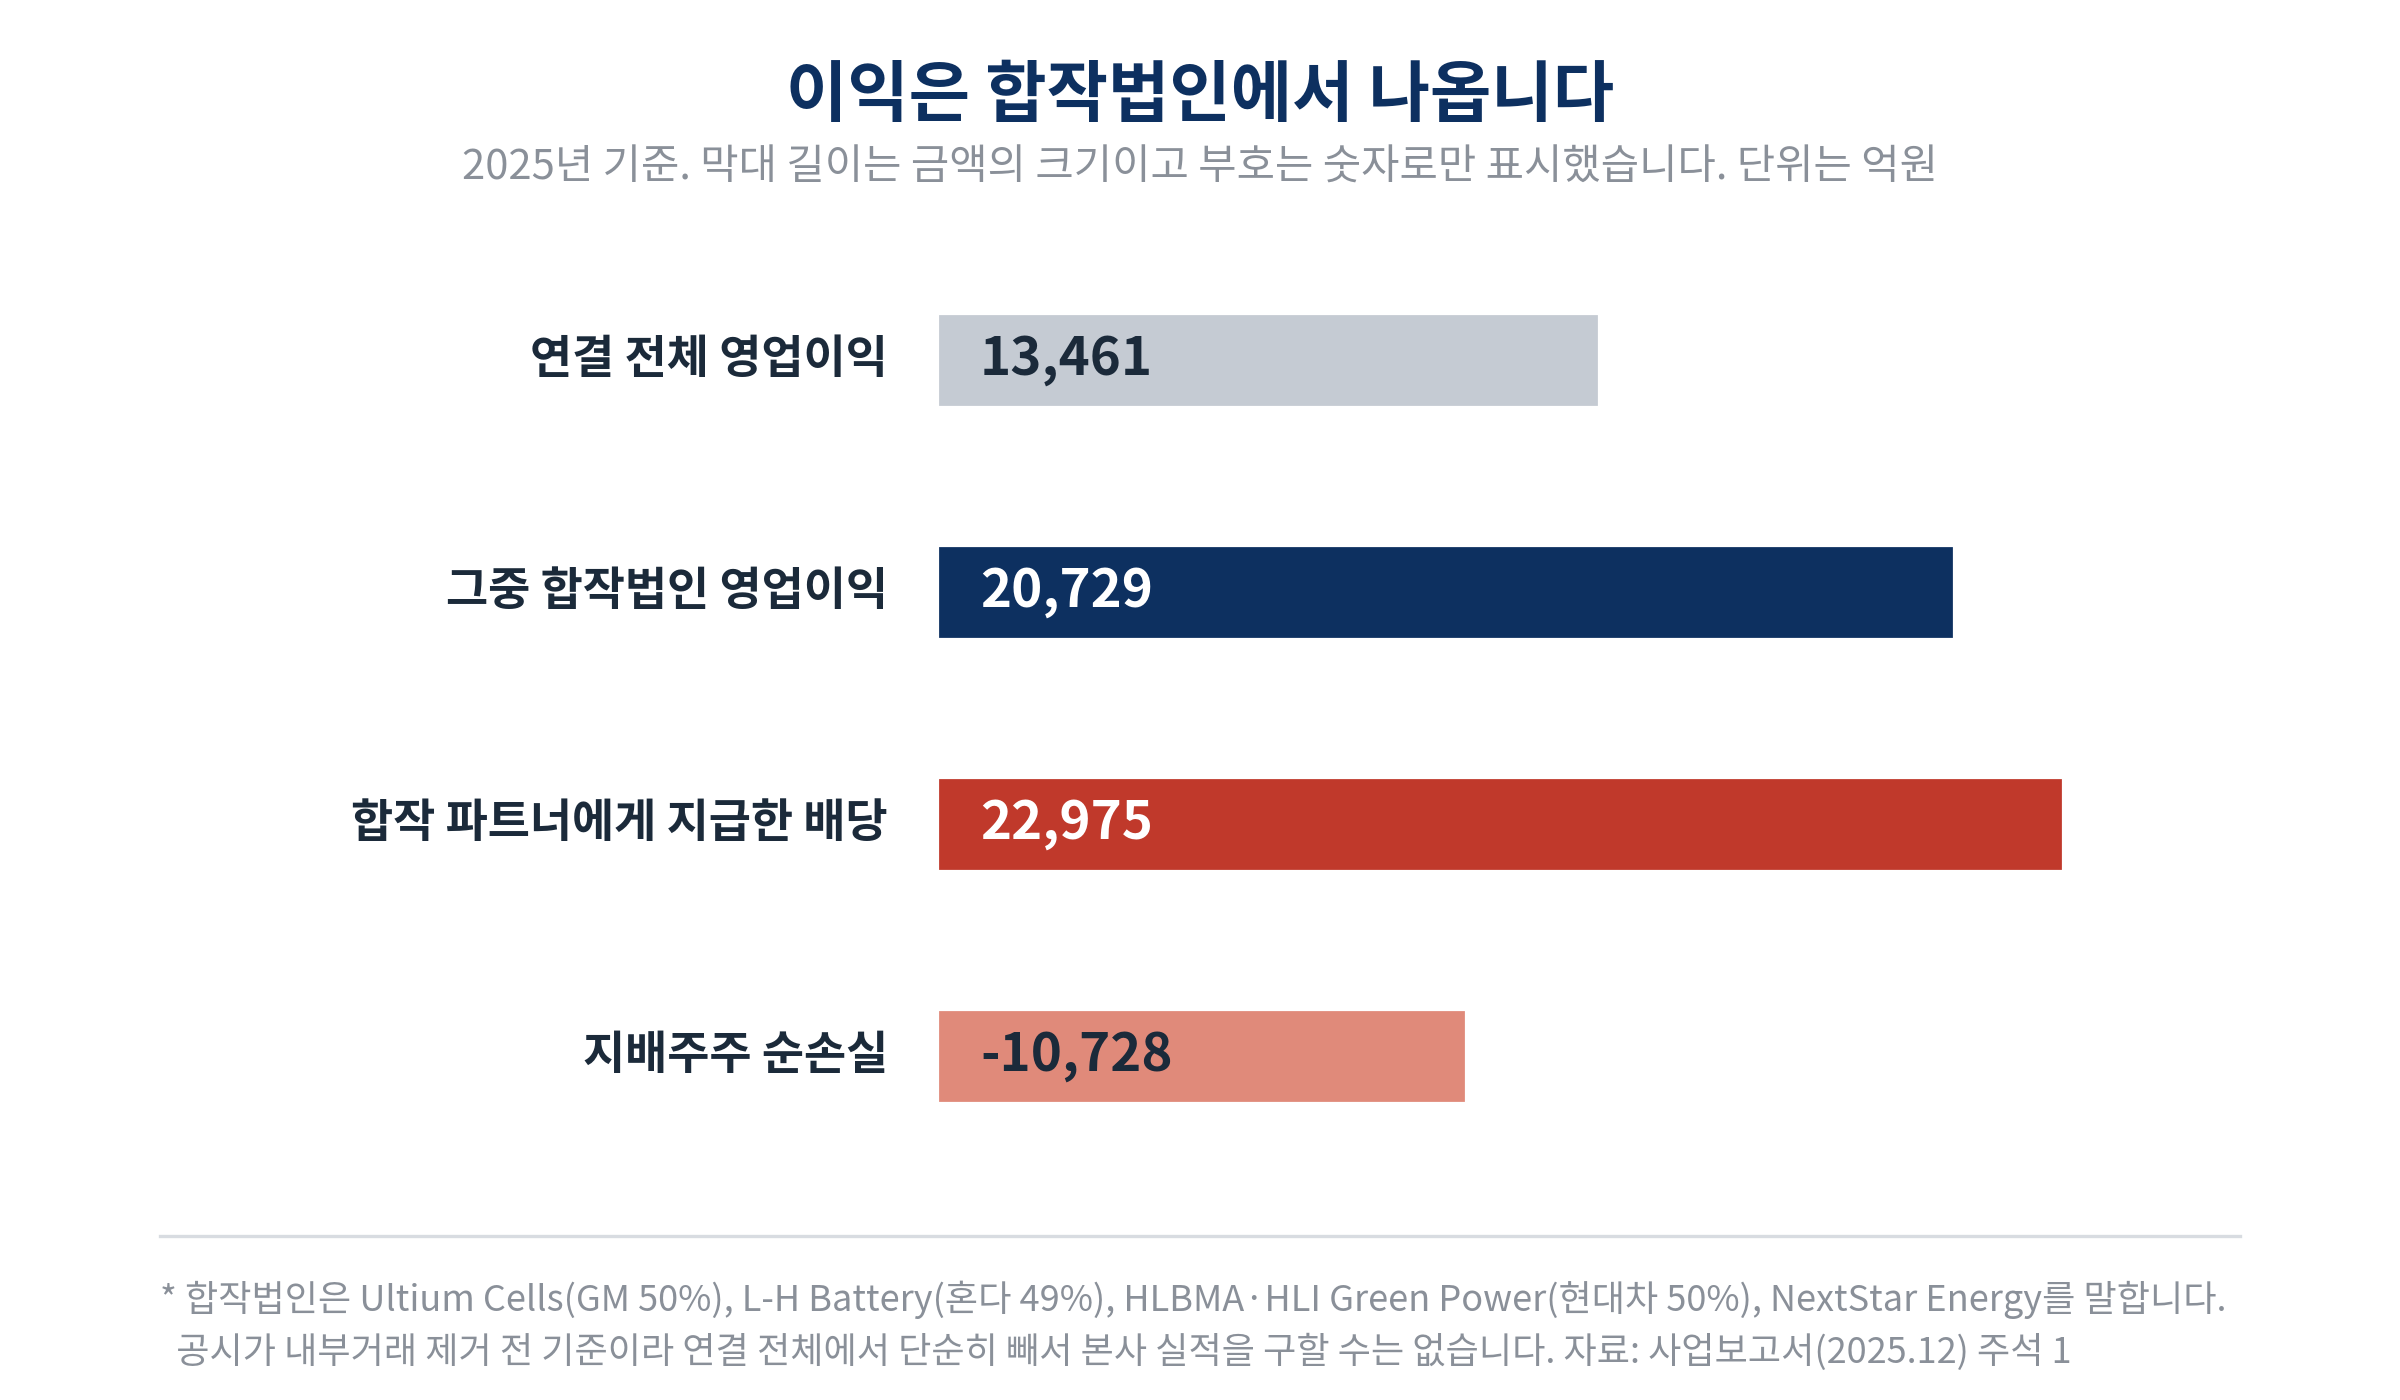
공시가 “비지배지분이 중요한 종속기업”으로 묶어 놓은 곳은 Ultium Cells(GM과의 합작), L-H Battery(혼다), HLBMA와 HLI Green Power(현대차), NextStar Energy입니다. 이들의 2025년 합산 매출은 6조 5,471억원, 영업이익은 2조 729억원입니다. 전사 영업이익 1조 3,461억원보다 큽니다.
여기서 조심할 대목이 있습니다. 이 수치는 공시에 내부거래를 제거하기 전 금액이라고 명시되어 있습니다. 그래서 전사 영업이익에서 그냥 빼서 “본사는 7,268억원 적자”라고 말할 수는 없습니다. 방향은 분명하지만 정확한 금액은 공시로 확인되지 않습니다.
LG에너지솔루션이 가진 지분율은 Ultium Cells 50%, L-H Battery 51%, HLBMA 50%, HLI Green Power 50%이고, NextStar Energy는 2025년 말 기준 51%였다가 2026년 상반기에 100%가 됐습니다(사연은 뒤에서 다룹니다). 과반 미만인 곳들도 주주간 약정으로 의결권을 행사할 수 있어 연결에 포함된다고 공시는 설명합니다. 바꿔 말하면 매출과 이익은 100% 연결에 들어오지만 그 절반은 파트너 몫이라는 뜻입니다. 이 구조의 반대편에 서 있는 회사 중 하나가 현대차입니다.
그 몫은 장부상에만 있는 것이 아닙니다. 2025년에 비지배지분에 지급된 배당금이 2조 2,975억원입니다. 전년 2,016억원에서 열 배 넘게 늘었습니다. 합작사가 번 현금이 실제로 파트너 계좌로 나갔다는 뜻입니다.
합작법인의 영업이익률은 31.7%입니다. 배터리 공장에서 나오기 어려운 숫자입니다. 북미 생산 보조금이 이 법인들에 집중돼 있을 가능성이 높지만, 보조금의 법인별 내역은 공시에 없어 추정에 그칩니다.
4. 보조금을 빼면 그림이 달라집니다
미국 인플레이션감축법(IRA)의 첨단제조 생산세액공제(AMPC)는 북미에서 생산·판매한 배터리 셀과 모듈에 주어집니다. 이 회사는 이를 “기타영업수익(정부보조금수익)”으로 매출액과 나란히 잡습니다. 영업이익 위쪽에 들어간다는 뜻입니다.
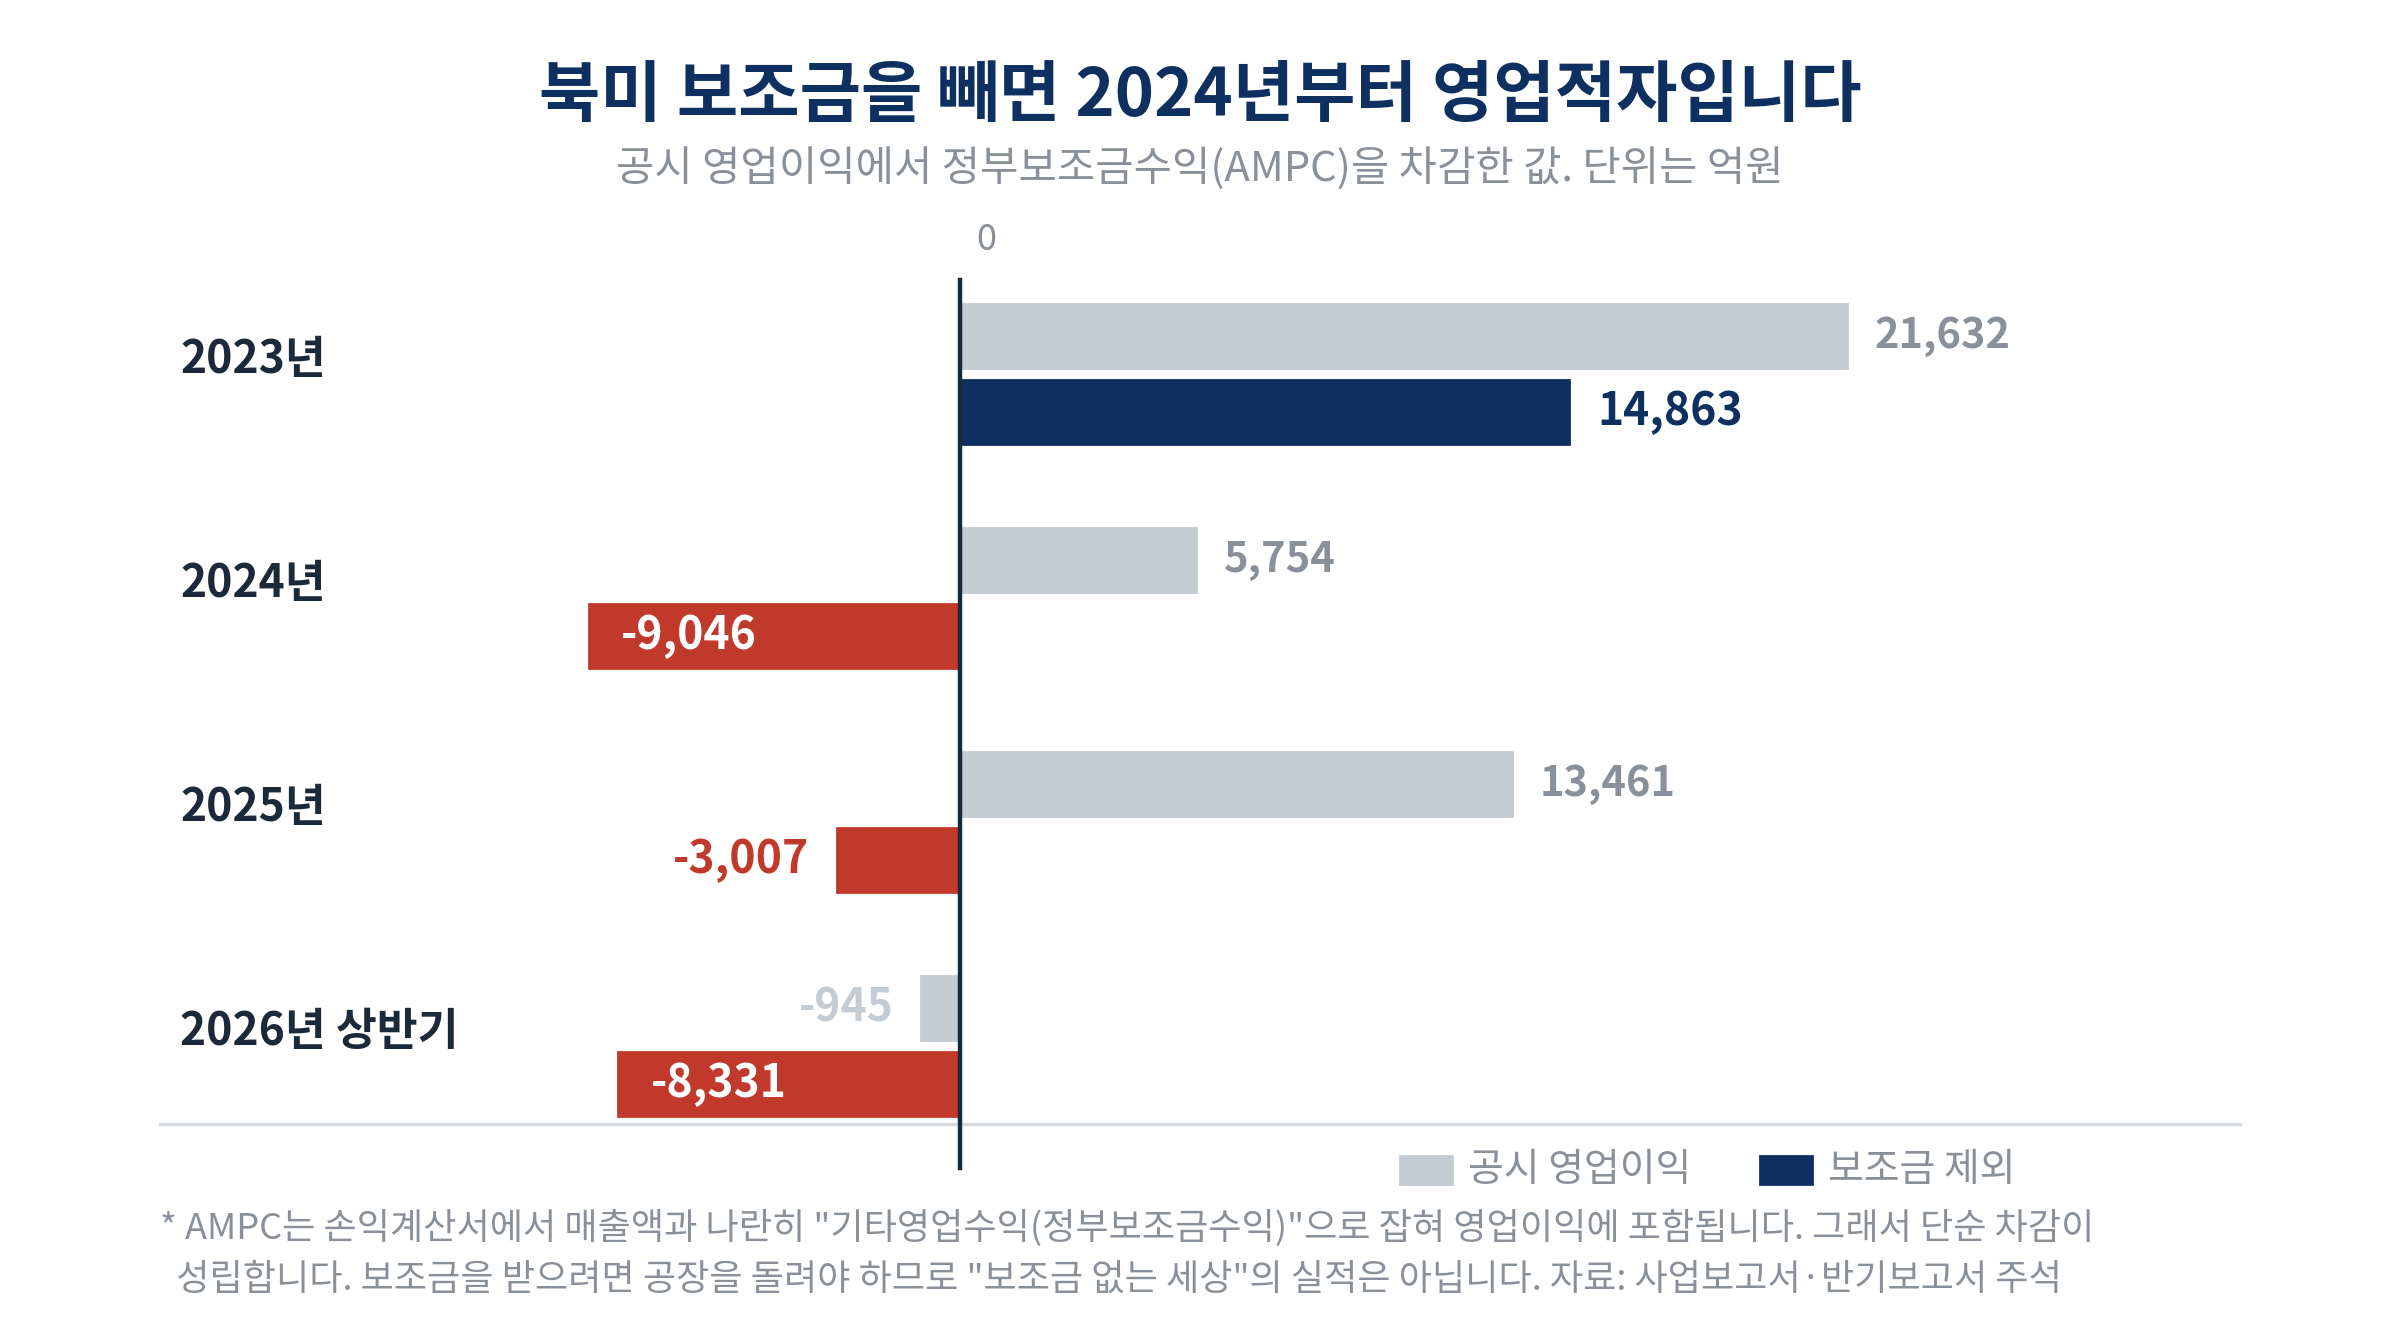
보조금 수령액은 2023년 6,769억원, 2024년 1조 4,800억원, 2025년 1조 6,468억원입니다. 이를 각 해 영업이익에서 빼면 2024년 9,046억원 적자, 2025년 3,007억원 적자, 2026년 상반기 8,331억원 적자가 됩니다. 흑자였던 마지막 해는 2023년입니다.
이 계산에는 한계가 있습니다. 보조금을 받으려면 북미에 공장을 짓고 돌려야 하고, 그 설비는 보조금을 전제로 투자한 것입니다. 그러니 이 숫자가 “보조금이 없었다면의 실적”은 아닙니다. 다만 제품을 팔아서 버는 부분과 정책에서 오는 부분이 어느 정도 비율인지는 보여줍니다.
2026년 상반기 보조금은 7,386억원으로 전년 동기 9,485억원보다 22.1% 줄었습니다. 같은 기간 외부고객 매출은 11조 8,304억원에서 13조 3,767억원으로 13.1% 늘었습니다. 파는 양은 늘었는데 보조금은 줄었습니다.
5. 파트너가 떠나고 있습니다
합작 구조가 유지되는 동안에는 이익의 절반을 나누는 것이 문제의 전부입니다. 그런데 반기보고서에 그 구조 자체가 흔들린 기록이 둘 있습니다.
첫째, 스텔란티스입니다. 캐나다 온타리오의 합작사 NextStar Energy에서 스텔란티스가 가진 지분 49%를 LG에너지솔루션이 사들였습니다. 공시 문구는 이렇습니다. “Stellantis N.V.의 지분 전체(USD 980백만, 지분율 49%)를 USD 100에 유상인수하였습니다.”
스텔란티스가 9억 8,000만 달러를 넣은 지분을 100달러에 넘겼습니다. 달러당 1,350원으로 환산하면 1조 3,000억원대 출자를 13만원대에 정리한 셈입니다. 파트너가 돈을 돌려받기를 포기했다는 뜻이고, 동시에 그 공장의 손실을 이제 LG에너지솔루션이 100% 떠안는다는 뜻이기도 합니다.
둘째, 혼다입니다. 오하이오의 합작사 L-H Battery가 짓던 공장 건물 일체를 혼다에 매각하기로 하고, 전기말에 3조 9,113억원을 매각예정자산으로 분류했습니다. 상반기에 거래가 끝났는데 형태가 판매후리스입니다. 팔고 나서 다시 빌려 쓴다는 뜻입니다.
이 거래로 현금 3조 7,700억원이 들어왔습니다. 대신 매각예정자산 손상차손 4,821억원을 인식했고, 비유동 리스부채가 3,126억원에서 2조 6,911억원으로 늘었습니다. 자산을 팔아 현금을 만들고 그 일부를 장기 임차료 부담으로 바꾼 거래에 가깝습니다.
대조되는 사실이 하나 있습니다. ESS 쪽 법인인 LG Energy Solution Arizona ESS와 Vertech는 지분 100%입니다. 전기차 배터리는 완성차 업체와 반씩 지었지만, ESS는 혼자 짓고 있습니다. 여기서 이익이 나면 나누지 않아도 됩니다.
6. ESS는 공시에서 어디까지 확인되나
증권사 자료와 기사에서 2026년을 “ESS 출하량이 전기차용을 넘어서는 해”로 부릅니다. AI 데이터센터의 전력 저장 수요가 그 근거로 자주 언급됩니다. 공시에서 확인되는 것과 확인되지 않는 것을 나눠 보겠습니다.
확인되는 것. 2026년 10월 1일, 한화큐셀 미국법인에 공급한 ESS 배터리 계약이 종료되면서 금액이 확정 공시됐습니다. 총 4.8GWh, 계약 기간은 2024년 5월부터 2026년 10월까지, 실적 금액은 1조 2,813억원입니다. 2년 5개월에 걸쳐 조 단위 매출이 실제로 발생했습니다.
확인되지 않는 것. 2025년 4월 “ESS 10조 수주”라는 보도가 나온 뒤 회사는 해명 공시를 냈고, 그 공시를 2025년 5월, 8월, 2026년 2월, 8월까지 네 차례 다시 냈습니다. 내용은 매번 같습니다. 상당수 공급계약이 종속회사를 통해 체결됐고 추가 협의가 진행 중이며, 구체적 사항이 확정되는 시점 또는 6개월 안에 다시 공시하겠다는 것입니다. 다음 재공시 예정일은 2027년 2월 11일입니다.
2026년 5월에 알려진 미국 DTE Energy와의 6GWh, 16억 달러 규모 공급 건은 회사 발표와 언론 보도로 전해졌고, 같은 기간 DART 수시공시에서는 확인되지 않습니다.
정리하면 ESS 매출이 자라고 있다는 것은 사실로 보이지만, 그 크기를 공시로 검증할 방법은 아직 제한적입니다. 단일 부문 공시라 재무제표에서 떼어낼 수도 없습니다.
7. 공장은 절반만 돌고 있습니다
사업보고서와 반기보고서는 생산능력과 생산실적, 평균가동률을 금액 기준으로 공시합니다.
- 2024년: 생산능력 47조 7,121억원, 생산실적 27조 5,776억원, 가동률 57.8%
- 2025년: 생산능력 51조 4,743억원, 생산실적 24조 5,017억원, 가동률 47.6%
- 2026년 상반기: 생산능력 27조 9,540억원, 생산실적 14조 7,597억원, 가동률 52.8%
바닥을 찍고 올라오는 중이지만 여전히 절반 수준입니다. 배터리 공장은 감가상각이 큰 장치산업이라 가동률이 낮으면 고정비가 그대로 원가로 남습니다. 상반기 매출원가율이 76.8%에서 80.3%로 올라간 것과 무관하지 않습니다.
회사도 속도를 조절하고 있습니다. 1월 공시한 올해 계획에 “설비투자 전년 대비 40% 이상 축소”가 들어 있고, 상반기 유형자산 취득에 나간 현금은 6조 1,305억원에서 3조 2,717억원으로 46.6% 줄었습니다.
기준을 바꾸면 그림이 달라집니다. 현금흐름표는 실제로 돈이 나간 시점을 잡고, 유형자산 주석은 자산을 취득한 시점을 잡습니다. 주석 기준 상반기 취득액은 5조 3,648억원으로, 2025년 연간 취득액 11조 3,726억원의 절반에 가깝습니다. 이 속도면 연간으로는 거의 줄지 않습니다. 두 기준이 서로 다른 방향을 가리키고 있어, 회사가 말한 40% 축소가 어느 기준인지는 공시만으로 확인되지 않습니다. 연말 숫자를 봐야 알 수 있는 항목입니다.
다만 가동률 산출 근거에는 한계가 있습니다. 공시는 “평균가동률을 구한 후 생산능력은 생산실적 대비 평균가동률로 계산”한다고 적었습니다. 설명이 순환적이라 절대 수준보다는 연도 간 방향을 보는 데 쓰는 편이 맞습니다.
8. 재무약정을 못 지켰습니다
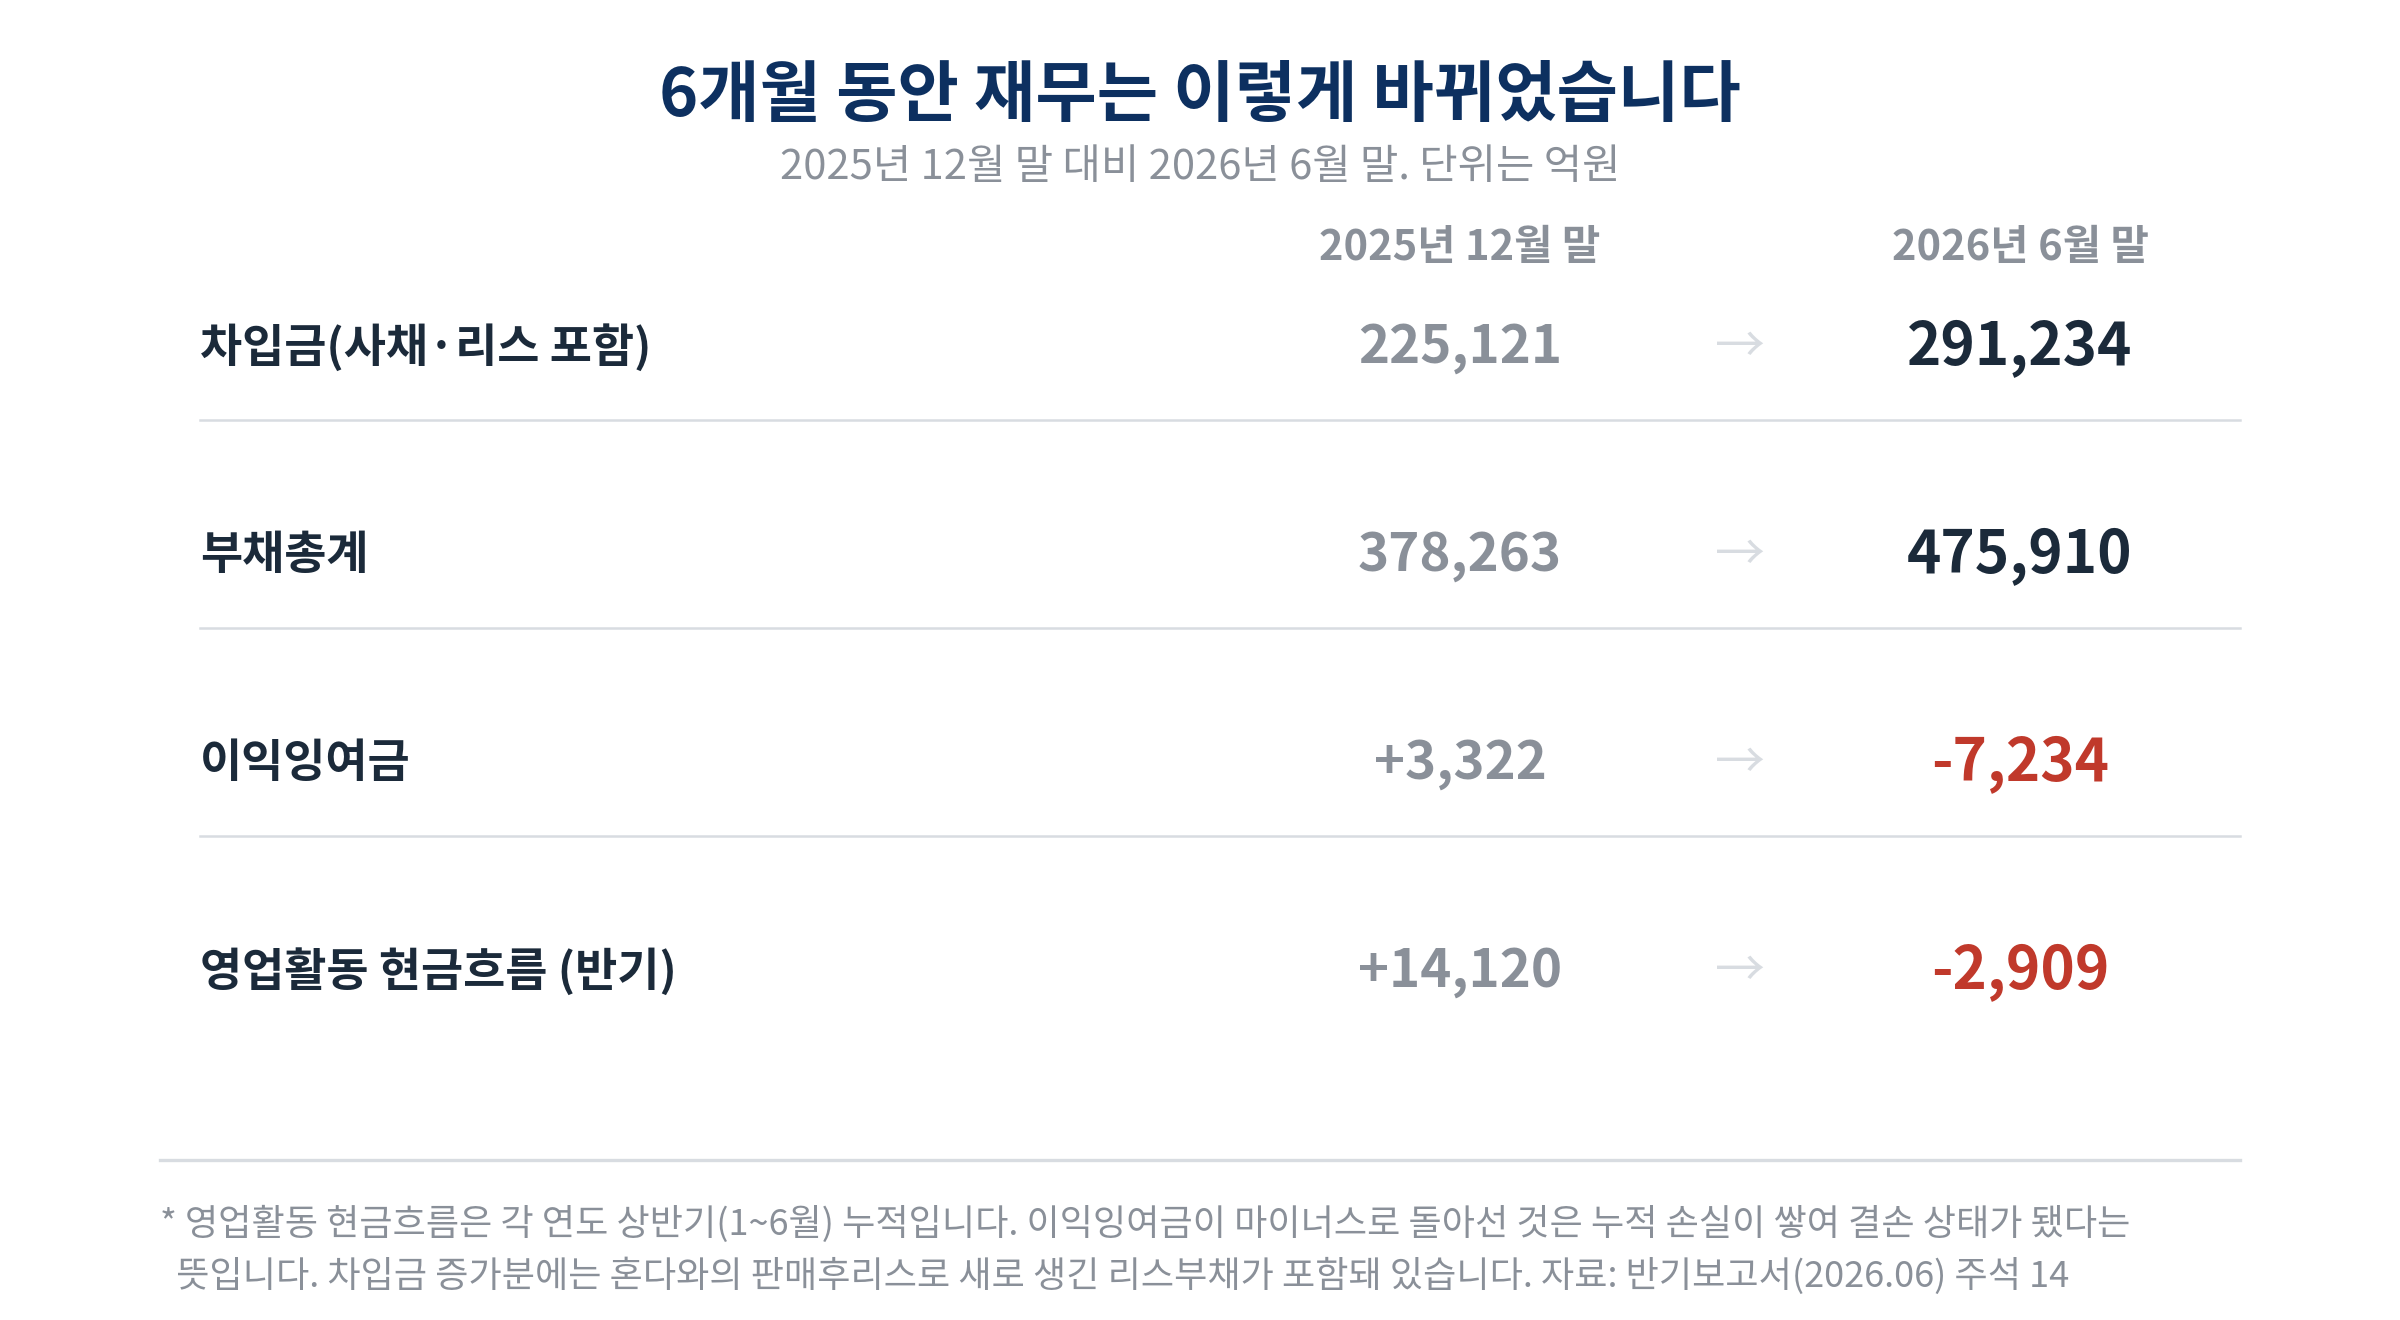
여섯 달 사이 차입금이 6조 6,113억원 늘었습니다. 사채가 10조 7,783억원에서 13조 2,682억원으로 2조 4,899억원 늘었고, 나머지 상당 부분은 앞서 본 혼다와의 판매후리스에서 생긴 리스부채입니다.
영업활동 현금흐름은 전년 상반기 1조 4,120억원 유입에서 2,909억원 유출로 돌아섰습니다. 이자 지급액이 4,009억원에서 5,573억원으로 늘어난 영향도 있습니다.
이익잉여금은 3,322억원 흑자에서 7,234억원 결손으로 바뀌었습니다. 누적으로 쌓아둔 이익을 다 쓰고 마이너스로 내려갔다는 뜻이고, 배당 재원이 당분간 없다는 뜻이기도 합니다.
가장 눈여겨볼 대목은 차입금 주석에 있습니다. 회사는 재무비율을 지키지 못하면 기한이익상실이 발생하는 약정을 맺고 있고, 해당 차입금 규모가 6조 5,000억원입니다. 그중 1년 안에 만기가 돌아오는 유럽투자은행(EIB) 차입 2,000억원에 대해서는 전액 상환할 때까지 총차입금을 EBITDA의 4배 미만으로 유지해야 합니다.
공시 문장은 이렇습니다. “전기말 기준 재무약정을 미충족하여 EIB로부터 Waiver Letter 수취하였고, 당반기말 기준 재무약정 미충족에 대한 Waiver 관련 절차를 진행 중입니다.”
두 번 연속 약정을 못 지켰고, 한 번은 면제를 받았으며, 두 번째 면제는 아직 받는 중이라는 뜻입니다. 금액 자체는 2,000억원으로 크지 않지만 기한이익상실 조항이 걸린 차입금 전체가 6조 5,000억원이라는 점은 따로 봐야 할 사안입니다. 그 외 장기차입금의 약정비율은 지켜지고 있다고 공시는 덧붙였습니다.
9. 회사가 제시한 목표와 상반기 성적
2026년 1월 29일 공정공시로 올해 목표가 나왔습니다. 세 가지입니다.
- 매출: 전년 대비 10% 중반에서 20% 수준 성장
- 영업이익률: 북미 생산보조금 포함 중간 한 자릿수 달성
- 설비투자: 전년 대비 40% 이상 축소
상반기 성적을 같은 기준으로 맞춰 보면 이렇습니다. 매출(기타수익 포함)은 12조 7,789억원에서 14조 1,152억원으로 10.5% 증가해 목표 범위 하단에 걸쳐 있습니다. 영업이익률은 마이너스 0.7%로 목표와 가장 멀리 있습니다. 설비투자 축소만 계획대로입니다.
연간 목표는 한 해 전체의 이익률이므로, 상반기 적자까지 하반기에 메워야 달성됩니다. 2분기에 1,133억원 흑자로 돌아섰으니 방향은 나쁘지 않지만, 분기 1,000억원대 이익으로는 연간 중간 한 자릿수 이익률까지 거리가 큽니다.
10. 주가와 밸류에이션
10월 2일 종가는 369,000원, 시가총액 84조 3,570억원으로 코스피 6위입니다. 발행주식수는 2억 3,400만주이고 자기주식은 없습니다.
- PER: 산출되지 않습니다. 지배주주 기준으로 2년 연속 순손실이기 때문입니다.
- PBR 약 3.9배. 6월 말 지배주주 자본 22조 3,421억원을 주식수로 나누면 주당 95,479원이고, 현재가는 그 3.86배입니다(계산값).
- 52주 범위는 290,500원에서 527,000원입니다. 현재가는 고점 대비 30.0% 아래입니다.
- 부채비율은 157.1%, 지배주주 자본 기준으로는 213.0%입니다(계산값).
- 공매도 잔고는 418만 6,112주로 발행주식수의 1.79%입니다(9월 30일 기준).
이익이 없으니 현재 주가는 이익이 아니라 앞으로의 이익에 대한 기대로 매겨져 있습니다. ESS 전환이 실적으로 나타나야 그 기대가 확인되고, 가장 가까운 확인 자리는 곧 나올 3분기 실적입니다.
11. 정리
이 회사의 숫자를 볼 때 영업이익만 보면 그림을 놓칩니다. 2025년을 따라가 보면 영업이익 1조 3,461억원에서 출발해 세 단계를 지납니다. 먼저 기타영업외비용 1조 9,169억원이 같은 항목의 수익 1조 731억원을 넘어서면서 세전이익이 4,141억원으로 줄고(유형자산 처분손실 7,964억원과 손상차손 3,634억원이 가장 큰 항목입니다), 다음으로 법인세 3,333억원을 내고 나면 당기순이익이 808억원만 남습니다. 마지막으로 비지배지분 몫 1조 1,536억원이 빠지면서 주주 몫이 1조 728억원 적자가 됩니다. 금융손익은 순 863억원 부담으로, 이 경로에서는 가장 작은 항목입니다.
영업이익 위쪽에도 봐야 할 것이 있습니다. 북미 생산 보조금이 매출과 나란히 잡혀 있고, 그것을 빼면 2024년부터 영업단계가 적자입니다. 보조금은 공장을 돌려서 받는 것이니 공짜는 아니지만, 지금 이익의 상당 부분이 정책에서 온다는 사실은 바뀌지 않습니다.
구조가 바뀌는 신호도 공시에 있습니다. 스텔란티스는 1조원대 출자를 100달러에 정리하고 떠났고, 혼다와는 공장을 팔고 되빌리는 거래를 했습니다. 반대로 ESS 생산 법인은 지분 100%입니다. 나눠 갖던 사업에서 혼자 하는 사업으로 무게가 옮겨가는 중이라고 읽을 수 있습니다. 그것이 이익으로 나타나면 이번에는 나누지 않아도 됩니다.
문제는 시차입니다. 기대는 앞에 있고 비용은 지금 나가고 있습니다. 그 사이에 차입금은 29조원이 됐고, 이익잉여금은 결손으로 돌아섰으며, 재무약정은 두 번 연속 걸렸습니다. 회사가 1월에 약속한 “보조금 포함 중간 한 자릿수 이익률”을 올해 안에 보여줄 수 있는지가, 이 시차를 버틸 체력이 있는지를 가늠하는 가장 가까운 시험입니다.
이 글은 공개된 공시 자료를 바탕으로 한 정보 제공 목적의 분석이며, 특정 종목의 매수나 매도를 권유하지 않습니다. 재무 수치는 LG에너지솔루션의 반기보고서(2026.06)와 사업보고서(2025.12), 수시공시 원문에서 인용했고, 주가와 시가총액·공매도 수치는 2026년 10월 2일 기준으로 이후 달라질 수 있습니다. PBR·부채비율·분기 환산값 등 “계산값”으로 표기한 수치는 공시 숫자를 직접 계산한 것입니다. 증권사 ESS 전망, DTE Energy 공급 건, 업계 수요 전망은 공시가 아닌 회사 발표와 언론 보도 기준입니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.